BRPI1014882B1 - Método e sistema de transação de pagamento eletrônico, em particular mediante o uso de meio de pagamento sem contato - Google Patents
Método e sistema de transação de pagamento eletrônico, em particular mediante o uso de meio de pagamento sem contato Download PDFInfo
- Publication number
- BRPI1014882B1 BRPI1014882B1 BRPI1014882-5A BRPI1014882A BRPI1014882B1 BR PI1014882 B1 BRPI1014882 B1 BR PI1014882B1 BR PI1014882 A BRPI1014882 A BR PI1014882A BR PI1014882 B1 BRPI1014882 B1 BR PI1014882B1
- Authority
- BR
- Brazil
- Prior art keywords
- payment
- card
- terminal
- file
- fact
- Prior art date
Links
Images


Classifications
-
- G—PHYSICS
- G06—COMPUTING OR CALCULATING; COUNTING
- G06Q—INFORMATION AND COMMUNICATION TECHNOLOGY [ICT] SPECIALLY ADAPTED FOR ADMINISTRATIVE, COMMERCIAL, FINANCIAL, MANAGERIAL OR SUPERVISORY PURPOSES; SYSTEMS OR METHODS SPECIALLY ADAPTED FOR ADMINISTRATIVE, COMMERCIAL, FINANCIAL, MANAGERIAL OR SUPERVISORY PURPOSES, NOT OTHERWISE PROVIDED FOR
- G06Q20/00—Payment architectures, schemes or protocols
- G06Q20/08—Payment architectures
- G06Q20/20—Point-of-sale [POS] network systems
-
- G—PHYSICS
- G06—COMPUTING OR CALCULATING; COUNTING
- G06Q—INFORMATION AND COMMUNICATION TECHNOLOGY [ICT] SPECIALLY ADAPTED FOR ADMINISTRATIVE, COMMERCIAL, FINANCIAL, MANAGERIAL OR SUPERVISORY PURPOSES; SYSTEMS OR METHODS SPECIALLY ADAPTED FOR ADMINISTRATIVE, COMMERCIAL, FINANCIAL, MANAGERIAL OR SUPERVISORY PURPOSES, NOT OTHERWISE PROVIDED FOR
- G06Q20/00—Payment architectures, schemes or protocols
- G06Q20/30—Payment architectures, schemes or protocols characterised by the use of specific devices or networks
- G06Q20/32—Payment architectures, schemes or protocols characterised by the use of specific devices or networks using wireless devices
- G06Q20/322—Aspects of commerce using mobile devices [M-devices]
- G06Q20/3227—Aspects of commerce using mobile devices [M-devices] using secure elements embedded in M-devices
-
- G—PHYSICS
- G06—COMPUTING OR CALCULATING; COUNTING
- G06Q—INFORMATION AND COMMUNICATION TECHNOLOGY [ICT] SPECIALLY ADAPTED FOR ADMINISTRATIVE, COMMERCIAL, FINANCIAL, MANAGERIAL OR SUPERVISORY PURPOSES; SYSTEMS OR METHODS SPECIALLY ADAPTED FOR ADMINISTRATIVE, COMMERCIAL, FINANCIAL, MANAGERIAL OR SUPERVISORY PURPOSES, NOT OTHERWISE PROVIDED FOR
- G06Q20/00—Payment architectures, schemes or protocols
- G06Q20/30—Payment architectures, schemes or protocols characterised by the use of specific devices or networks
- G06Q20/34—Payment architectures, schemes or protocols characterised by the use of specific devices or networks using cards, e.g. integrated circuit [IC] cards or magnetic cards
- G06Q20/343—Cards including a counter
-
- G—PHYSICS
- G06—COMPUTING OR CALCULATING; COUNTING
- G06Q—INFORMATION AND COMMUNICATION TECHNOLOGY [ICT] SPECIALLY ADAPTED FOR ADMINISTRATIVE, COMMERCIAL, FINANCIAL, MANAGERIAL OR SUPERVISORY PURPOSES; SYSTEMS OR METHODS SPECIALLY ADAPTED FOR ADMINISTRATIVE, COMMERCIAL, FINANCIAL, MANAGERIAL OR SUPERVISORY PURPOSES, NOT OTHERWISE PROVIDED FOR
- G06Q20/00—Payment architectures, schemes or protocols
- G06Q20/30—Payment architectures, schemes or protocols characterised by the use of specific devices or networks
- G06Q20/34—Payment architectures, schemes or protocols characterised by the use of specific devices or networks using cards, e.g. integrated circuit [IC] cards or magnetic cards
- G06Q20/352—Contactless payments by cards
-
- G—PHYSICS
- G06—COMPUTING OR CALCULATING; COUNTING
- G06Q—INFORMATION AND COMMUNICATION TECHNOLOGY [ICT] SPECIALLY ADAPTED FOR ADMINISTRATIVE, COMMERCIAL, FINANCIAL, MANAGERIAL OR SUPERVISORY PURPOSES; SYSTEMS OR METHODS SPECIALLY ADAPTED FOR ADMINISTRATIVE, COMMERCIAL, FINANCIAL, MANAGERIAL OR SUPERVISORY PURPOSES, NOT OTHERWISE PROVIDED FOR
- G06Q20/00—Payment architectures, schemes or protocols
- G06Q20/30—Payment architectures, schemes or protocols characterised by the use of specific devices or networks
- G06Q20/34—Payment architectures, schemes or protocols characterised by the use of specific devices or networks using cards, e.g. integrated circuit [IC] cards or magnetic cards
- G06Q20/357—Cards having a plurality of specified features
- G06Q20/3574—Multiple applications on card
-
- G—PHYSICS
- G06—COMPUTING OR CALCULATING; COUNTING
- G06Q—INFORMATION AND COMMUNICATION TECHNOLOGY [ICT] SPECIALLY ADAPTED FOR ADMINISTRATIVE, COMMERCIAL, FINANCIAL, MANAGERIAL OR SUPERVISORY PURPOSES; SYSTEMS OR METHODS SPECIALLY ADAPTED FOR ADMINISTRATIVE, COMMERCIAL, FINANCIAL, MANAGERIAL OR SUPERVISORY PURPOSES, NOT OTHERWISE PROVIDED FOR
- G06Q20/00—Payment architectures, schemes or protocols
- G06Q20/38—Payment protocols; Details thereof
- G06Q20/40—Authorisation, e.g. identification of payer or payee, verification of customer or shop credentials; Review and approval of payers, e.g. check credit lines or negative lists
- G06Q20/401—Transaction verification
- G06Q20/4012—Verifying personal identification numbers [PIN]
-
- G—PHYSICS
- G06—COMPUTING OR CALCULATING; COUNTING
- G06Q—INFORMATION AND COMMUNICATION TECHNOLOGY [ICT] SPECIALLY ADAPTED FOR ADMINISTRATIVE, COMMERCIAL, FINANCIAL, MANAGERIAL OR SUPERVISORY PURPOSES; SYSTEMS OR METHODS SPECIALLY ADAPTED FOR ADMINISTRATIVE, COMMERCIAL, FINANCIAL, MANAGERIAL OR SUPERVISORY PURPOSES, NOT OTHERWISE PROVIDED FOR
- G06Q20/00—Payment architectures, schemes or protocols
- G06Q20/38—Payment protocols; Details thereof
- G06Q20/42—Confirmation, e.g. check or permission by the legal debtor of payment
- G06Q20/425—Confirmation, e.g. check or permission by the legal debtor of payment using two different networks, one for transaction and one for security confirmation
-
- G—PHYSICS
- G06—COMPUTING OR CALCULATING; COUNTING
- G06Q—INFORMATION AND COMMUNICATION TECHNOLOGY [ICT] SPECIALLY ADAPTED FOR ADMINISTRATIVE, COMMERCIAL, FINANCIAL, MANAGERIAL OR SUPERVISORY PURPOSES; SYSTEMS OR METHODS SPECIALLY ADAPTED FOR ADMINISTRATIVE, COMMERCIAL, FINANCIAL, MANAGERIAL OR SUPERVISORY PURPOSES, NOT OTHERWISE PROVIDED FOR
- G06Q30/00—Commerce
- G06Q30/04—Billing or invoicing
Landscapes
- Business, Economics & Management (AREA)
- Engineering & Computer Science (AREA)
- Accounting & Taxation (AREA)
- Theoretical Computer Science (AREA)
- Strategic Management (AREA)
- Physics & Mathematics (AREA)
- General Business, Economics & Management (AREA)
- General Physics & Mathematics (AREA)
- Finance (AREA)
- Computer Networks & Wireless Communication (AREA)
- Microelectronics & Electronic Packaging (AREA)
- Computer Security & Cryptography (AREA)
- Development Economics (AREA)
- Economics (AREA)
- Marketing (AREA)
- Financial Or Insurance-Related Operations Such As Payment And Settlement (AREA)
Abstract
método e sistema de transação de pagamento eletrônico, em particular mediante o uso de meio de pagamento sem contato. a presente invenção refere-se a um método de transação de pagamento eletrônico caracterizado pelo fato de que, durante o processamento de uma transação de pagamento, uma ligação de comunicação (3) entre o cartão (1) e o terminal (2) é interrompida e o arquivo de resposta arpc é recebido pelo cartão (1) depois que a ligação de comunicação original (5) é interrompida. duas fases não separadas por um reinício do cartão (1) em que na segunda fase, dados de pagamento iniciais (arqc) são utilizados. o arquivo de pagamento arqc assinado eletronicamente é armazenado na memória do cartão (1) pelo menos até o arquivo de resposta arpc de tempo correspondente ser recebido e processado. a solução permite que se posicione o telefone móvel com um cartão de pagamento (1) próximo ao leitor de terminal (2) duas vezes. na primeira vez, uma solicitação para autorização on-line é gerada, e, durante a o segundo contato, as informações do processador de pagamento (5) são registradas no pedido de pagamento.
Description
A presente invenção refere-se a um procedimento e um sistema de um pedido de pagamento eletrônico com o uso de meio de pagamento em uma forma de um cartão de pagamento. Trata-se de um método de um pagamento de uma transação de pagamento de débito direto através da uti- lização de meio de pagamento sem contato que é ajustado de forma que possa ser inserido em um dispositivo de comunicação móvel.
Situação de tecnologia atual
Terminais POS (ponto de venda) são comumente utilizados para processar transações de pagamento eletrônico utilizando diferentes cartões de pagamento de chip. Estes terminais são conectados a um processador de pagamento remoto sob a forma de um centro de limpeza que pertence a um emissor de cartão de pagamento ou a um banco. No início de um processo de pagamento, o chip do cartão de pagamento é zerado a sua posição inici- al. Depois de zerado, a informação sobre o cartão e tipo de terminal será trocada entre o cartão e o terminal. Esta identificação básica traz a conexão entre o cartão e o terminal em uma posição que permite comunicação mú- tua, bem como comunicação para o servidor de processador de pagamento.
O terminal POS envia dados sobre o pagamento solicitado no cartão, a estrutura de dados inclui, por exemplo, quantidade, moeda corren- te, data e semelhantes. O terminal também solicita o cartão de dar uma afir- mação. O cartão, de acordo com seus ajustes, gera uma resposta e sinaliza com sua assinatura eletrônica. A resposta do cartão sob a forma de "TC" (Certificado de Transação) significa uma aceitação de pagamento off-line onde a autorização por um processador de pagamento não é necessária. A resposta sob a forma de "ACA" (Criptograma de Autenticação de Aplicação) significa que o pagamento não será aceito pelo cartão sob quaisquer condi- ções. O assunto desta invenção é um método, um procedimento de um pro- cesso de pagamento durante geração da resposta sob a forma de ARQC (Criptograma de Pedido de Autorização). Tal resposta significa que o cartão solicita autenticação e cooperação com o servidor de processador de paga- mento.
Após uma resposta ser gerada sob a forma de um arquivo de pagamento, principalmente de tipo ARQC, o cartão envia seu arquivo de pa- gamento criptografado ao processador e espera até a resposta do processa- dor ser recebida. Enquanto espera, o cartão de pagamento precisa ficar em contato com o terminal para criar uma comunicação contínua entre o cartão e o processador de pagamento. A interrupção deste canal causará término do processo de pagamento. Se o processador de pagamento envia de volta um arquivo de resposta ARPC (Criptograma de Resposta de Autorização) no cartão, então o arquivo é enviado através do terminal no cartão de pagamen- to e o cartão de pagamento decodifica as instruções para procedimento adi- cional (em particular como ARPC) do arquivo de resposta e reporta o resul- tado ao terminal sob a forma de TC e eventualmente ACA.
A característica essencial do método de comunicação entre o cartão de pagamento e o processador de terminal/pagamento que é conhe- cido até agora é uma conexão constante, um contínuo, canal ininterrupto dos dados elementos de hardware de pagamento sem dinheiro durante comuni- cação bidirecional. A comunicação dura aproximadamente alguns segundos, eventualmente, décimos de segundos. A interrupção da conexão entre o car- tão e o terminal causa um novo reinicio da aplicação de cartão, que é regis- trada, por exemplo, através da incrementação de seu contador. A alteração de dados de contato provoca uma mudança de arquivo de pagamento ARQC recém-gerado e após uma interrupção, é possível finalizar o processo de pagamento com sucesso utilizando os dados que foram originalmente gerados antes da conexão ser interrompida. Quando utiliza cartões de pa- gamento padrão conectado através de um contato, não há problema em manter uma ligação de comunicação confiável visto que esta ligação é inter- rompida apenas no caso em que o cartão é retirado antecipadamente da fenda do leitor apropriado. Com o aumento de utilização de meio de pagamento sem conta- to aparece o problema com a estabilidade do canal de comunicação. Não é adequado pedir ao pagador para segurar seu meio de pagamento sem con- tato de forma ininterrupta com concentração no alcance de um leitor sem contato durante todo o tempo de processo de pagamento. O leitor sem con- tato geralmente tem uma área limitada de alcance com o propósito de pre- venir qualquer interferência com outros dispositivos para diminuir demandas energéticas de criação de campo sem contato e reduzir riscos de segurança. Uma solução que pode ativar um processo de comunicação de pagamento em algumas fases ininterruptas é exigida. Porém, até agora nenhum proces- so e método que reúne esta demanda é conhecido.
É utilizada uma solução em que um cartão de pagamento sem contato é adaptado também para uma conexão de contato com o terminal. Em tal configuração, a maioria dos pagamentos é realizada através de liga- ção sem contato entre um cartão de pagamento e um terminal durante o qual o cartão de pagamento não espera por uma resposta do processador de pagamento. Para alcançar comunicação bidirecional entre o cartão e o servidor de processador de pagamento, é necessário que o cartão esteja em conexão de contato com o terminal regularmente, por exemplo, a cada dez pagamentos. Assim, o cartão recebe instruções do processador de paga- mento e as executa. Esta configuração diminui o conforto do usuário e acima de tudo exige relação de contato do cartão de pagamento de forma que não seja aplicável para pagamentos que utilizam cartões de pagamento em um dispositivo de comunicação móvel. Não é possível exigir diferentes dispositi- vos de comunicação móvel, por exemplo, telefones móveis que se conectam com o terminal POS em uma forma de contato.
As desvantagens mencionadas acima são eliminadas significan- temente por um método de uma transação de pagamento sem contato, em particular com o uso de meio de pagamento sem contato que inclui um mé- todo pelo qual após zerar o cartão, o cartão recebe dados de pagamento do terminal de pagamento. Com base nestes dados, um arquivo de pagamento é criado e eletronicamente assinado, principalmente sob a forma de ARQC.
Este arquivo de pagamento é enviado através de um link entre o cartão e o terminal de pagamento ao processador de pagamento, subsequentemente, o cartão recebe de volta um arquivo de resposta de um processador, princi- palmente sob a forma de ARPC, que inclui até mesmo dados sobre o arqui- vo de pagamento original em uma forma decodificada. O cartão processará e decodificará o arquivo de resposta e conseqüentemente decide, define e envia de volta uma declaração afirmativa ou negativa para o pagamento, principalmente na forma TC ou ACA, de acordo com esta invenção, ao ter- minal. O assunto desta invenção está no fato que durante o cortejo de uma transação de pagamento, a ligação de comunicação entre o cartão e o ter- minal é interrompida. Esta interrupção pode aumentar basicamente de forma imediata após o arquivo de pagamento ser enviado do cartão ao terminal. A recepção inicial de dados do terminal, geração de um arquivo de pagamento sob a forma de ARQC e seu envio ao terminal dura aproximadamente alguns milésimos de segundo e é realizável durante um posicionamento confortável do cartão perto do leitor de terminal. O arquivo de resposta do processador de pagamento é recebido pelo cartão após a ligação de comunicação origi- nal e o terminal se interrompida. As duas fases do processamento de tran- sação de pagamento e a comunicação mencionada são divididas pelo reini- cio do cartão, enquanto na segunda fase, os dados criados no cartão antes da interrupção da ligação de comunicação entre o cartão e o terminal são utilizados. Um novo reinicio do cartão durante uma transação de pagamento é induzida pelo restabelecimento da ligação de comunicação.
O mecanismo de comunicação supracitado pode ser realizado em uma forma segura e ao mesmo tempo com pequenas intervenções em processos comuns de EMV (Europay, MasterCard, VISA) de forma que um arquivo de pagamento assinado eletronicamente, em particular sob a forma de ARQC, seja armazenado na memória do cartão enquanto o arquivo de pagamento é armazenado em uma memória pelo menos até o tempo de re- cebimento e procedimento de um arquivo de resposta particular de um pro- cessador de pagamento, principalmente como ARPC. Armazenamento de um arquivo de pagamento, em particular como ARQC, é uma característica essencial da solução apresentada, visto que permite dividir o processo de transação de pagamento em fases de forma que a condução de interrupção e procedimento à segunda fase não provoque o cancelamento e fechamento da transação de pagamento em processo.
O cartão decodifica o arquivo de resposta recebido, adquire in- formações sobre um arquivo de pagamento que foi utilizado pelo processa- dor de pagamento durante a criação do arquivo de resposta. Arquivo de pa- gamento ARQC é decodificado em um arquivo de resposta onde outras ins- truções e certificados para o cartão podem ser armazenados. O cartão com- para o arquivo de pagamento originalmente criado e armazenado em um arquivo de pagamento incluído no arquivo de resposta, subseqüentemente, o cartão cria declarações recusadas e aceitas ao pagamento. A declaração de aceitação para o pagamento é ao cartão condicionada através da igual- dade do arquivo de pagamento originalmente criado e armazenado no cartão gerado a partir do arquivo de resposta decodificado. Isto significa que um cartão, na segunda fase de processamento, além de outras informações, também compara o arquivo ARQC armazenado com o arquivo ARQC, que serviu como uma base de ARPC, criado em um processador de pagamento.
Após receber um arquivo de resposta, o terminal solicita uma re- conexão de uma ligação de comunicação do cartão e do terminal. Após res- tabelecimento de uma ligação de comunicação do cartão e do terminal, o cartão solicita do terminal, novamente, o envio de dados de pagamento em uma forma de CDOL (Lista de Objeto de Dados de Gerenciamento de Risco de Cartão) que são, em comparação ao CDOL original, adicionados com uma resposta de um processador de pagamento.
É vantajoso se um cartão de pagamento for incluído em um dis- positivo de comunicação móvel, como um telefone móvel. A partir do ponto de vista de expansão possível de tal meio de pagamento, é adequado se o cartão de pagamento estiver localizado em um cartão de memória de tipo micro SD ou mini SD ou SD, visto que telefones móveis comumente têm fendas para introduzir cartões de memória amplos.
Em um sistema de comunicação de uma fase existente, durante transação de pagamento, a comunicação regressiva do processador de pa- gamento para o cartão sempre foi realizada através do mesmo canal de co- municação como foi utilizado no envio do arquivo de pagamento ao proces- sador de pagamento. O novo método apresentado com duas fases capacita a divisão destas fases não apenas a partir do tempo, mas a partir do ponto de vista de hardware. Um caminho de comunicação diferente pode ser utili- zado para transferência do arquivo de resposta que foi utilizado para transfe- rir o arquivo de pagamento. Pode ser uma conexão através de uma rede de comunicação móvel à qual dispositivo de comunicação móvel, que abrange o cartão, é registrado. A rede de comunicação móvel é utilizada para enviar o arquivo de resposta entra no cartão através do telefone móvel, que o rece- be no formato SMS. Isto pode acontecer depois que o terminal recebeu o arquivo de resposta, mas quando a ligação de comunicação entre o terminal e o cartão não foi restabelecida no limite de tempo presente. Então, o termi- nal envia informações neste estado ao processador de pagamento e o mes- mo organiza o envio do arquivo de resposta ao cartão em uma forma dife- rente.
É adequado que, no caso do mesmo trajeto de comunicação a- través do terminal POS ser utilizado, este terminal registre o cartão após re- ceber o arquivo de resposta do processador de pagamento como um termi- nal com uma identificação que é diferente da identificação do terminal de pagamento na fase em que o arquivo de pagamento foi enviado ao proces- sador de pagamento. Basicamente, isto significa que o terminal com prefixo de identificação diferente dá ao cartão um sinal que tenta conectar como terminal pós-processo com o propósito de finalizar a transação de pagamen- to já iniciada. Neste tipo de configuração, o terminal mantém o arquivo de resposta como uma preparação para restabelecimento da ligação de comu- nicação com o cartão.
As desvantagens mencionadas no estado de tecnologia atual são eliminadas também por um método de transação de pagamento sem contato, especialmente com o uso de dispositivo de pagamento sem contato que abrange um cartão de pagamento, um terminal, uma conexão entre o terminal e o processador de pagamento de acordo com esta invenção. O assunto desta invenção é também no fato que o cartão pagamento é equi- pado com uma memória para armazenamento do arquivo de pagamento, favoravelmente, um arquivo de pagamento em uma forma de ARQC, em que o arquivo de pagamento é armazenado na memória mesmo depois do cartão ser zerado quando a ligação de comunicação entre o cartão e o terminal é finalizada. O terminal é equipado com uma memória para armazenamento temporário de arquivo de resposta, principalmente sob a forma de ARPC e é ajustado na alteração de seus dados de identificação depois do arquivo de resposta ser recebido. A partir do ponto de vista de alcance exigido é neces- sário que o cartão de memória para armazenamento de arquivo de paga- mento esteja sob a forma de um elemento seguro.
Na configuração vantajosa, o sistema pode ser ajustado de tal forma que o cartão de pagamento esteja no dispositivo de comunicação mó- vel, de preferência, em um cartão de memória sob a forma de micro SD ou mini SD ou SD e em que o cartão de memória abrange um elemento de co- municação para a conexão com o terminal. Por fazer isto, uma atualização do telefone móvel é alcançada e não apenas para a função do transportador de cartão de pagamento, ou transportador de vários cartões de pagamento, respectivamente, mas também para a criação do canal de comunicação en- tre o telefone móvel e o terminal. Esta comunicação irá funcionar principal- mente em acordo com o padrão NFC.
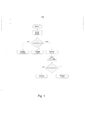
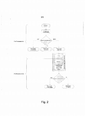
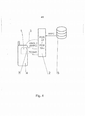
A invenção é descrita em mais detalhes nas figures 1 a 5 onde a figura 1 mostra um algoritmo de método existente e conexão para transa- ções de pagamento eletrônico. A figura 2 mostra um algoritmo com duas fases separáveis de processar um pedido de pagamento eletrônico.
A figura 3 representa um esquema de conexão de sistema para uma transação de débito direto sem contato, sobre um telefone móvel equi- pado com um cartão de pagamento em um cartão de memória inserido que tem uma antena na primeira fase, bem como no pré-processamento. O curso de ordens e um fluxo de arquivos são mostrados a partir do topo da ordem decrescente.
Na figura 4 existe um esquema de conexão em relação a um es- quema de acordo com a figura 3 onde é mostrada a segunda fase pós- processamento com a transferência no cartão através de um terminal. O curso de ordens e um fluxo de arquivos são mostrados a partir do topo da ordem decrescente.
Na figura 5 existe um esquema de conexão relacionado ao es- quema mostrado na figura 3, embora aqui seja mostrada a segunda fase, a pós-processamento na versão de transferência ARPC sobre mensagem SMS. O curso de ordens de um fluxo de arquivos é mostrado a partir do topo da ordem decrescente.
Neste exemplo, o sistema contém um dispositivo de comunica- ção móvel 4, um terminal 2 com leitor NEC, um servidor de processador de pagamento 5, uma conexão entre o terminal 2 e o servidor de processador de pagamento 5. O dispositivo de comunicação móvel 4 é representado, por exemplo, por telefone móvel NOKIA 6131. O cartão removível 1 com uma memória de formato micro SD é inserida da fenda do dispositivo de comuni- cação móvel 4. Um cartão de pagamento 1 e também um elemento de co- municação NFC 7 é localizado em um cartão removível 1 com uma memória que tem dimensões padronizadas comuns. O cartão 1 é equipado com uma memória para armazenamento do arquivo de pagamento, com a memória em forma de um elemento seguro, respectivamente em um formato de do- mínio atual do elemento seguro. O arquivo de pagamento ARQC é armaze- nado mesmo depois que o cartão 1 é zerado. O reinicio do cartão 1 é obtido pela reconexão do cartão 1 ao terminal 2 depois da interrupção de uma liga- ção e comunicação 3 entre o cartão 1 e o terminal 2 na primeira fase da transação. O terminal 2 é equipado com uma memória para armazenamento temporário do arquivo de resposta, em particular, sob a forma de ARPC. O terminal 2 tem um prefixo de identificação variável; o terminal 2 é ajustado para alterar seus dados de identificação depois que um arquivo de resposta é recebido. Na primeira fase, o terminal 2 registra como um terminal do tipo 12 (terminal POS 2 ocupado por um vendedor) e na segunda fase como um terminal 2 do tipo 12tc2 ou possivelmente do tipo 27 (terminal pós proces- samento). A alteração dos servidores de tipo de terminal para correto equilí- brio de mensagens comunicadas, a princípio, pode ser um novo número de tipo do terminal, por exemplo, 27. Em outro caso, quando for problemático introduzir um novo número de tipo do terminal nos sistemas de processa- mento existente, o mesmo número de tipo 12 e diferente capacidade de ter- minal podem ser utilizados, aqui é expresso como 12tc2 = 12 com tc diferen- te - capacidade de terminal. O terminal 2 tem um memória para armazenar um arquivo de resposta ARPC como uma preparação para realização da reconexão da ligação de comunicação 3 com um cartão 1.
Dados sobre um pagamento solicitado quem inclui uma quanti- dade, moeda corrente e data, são preparados no terminal 2. Estes são inclu- ídos nos dados de CDOL1 (Lista de Objeto de Dados de Gerenciamento de Risco de Cartão). O usuário adota seu telefone móvel ao leitor do terminal 2. Depois que a ligação de comunicação 3 é criada, o terminal 2 solicita ao car- tão 1 uma declaração. Na base dos dados recebido, o cartão 1 será criado um arquivo de pagamento na forma do criptograma ARQC. Este arquivo é decodificado por assinatura eletrônica do cartão 1. Durante a ligação de co- municação 3 originalmente criada, um arquivo de pagamento ARQC é trans- ferido em um terminal 2. Depois de sua criação, o arquivo de pagamento ARQC é armazenado no elemento seguro no cartão 1. Depois da transfe- rência do arquivo de pagamento no terminal 2, basicamente não importa se o telefone móvel é ou não movido para longe do leito de terminal 2. É supos- to que o telefone seja movido para longe visto que o telefone móvel será se- gurado pela mão do usuário durante toda a transação de pagamento. O tele- fone móvel será colocado próximo ao leito de terminal 2 na requisição de terminal 2, ou na realidade, no requerimento de um atendente que monitora todo o curso da transação de pagamento. Depois do primeiro posicionamen- to, o usuário espera por outra requisição para posicionamento. A ligação de comunicação 3 entre o cartão 1 e o terminal 2 é desconectada quando uma transação de pagamento está em progresso.
Nesse ínterim, o arquivo de pagamento ARQC é enviado do terminal 2 ao processador de pagamento 5. O processador de pagamento o processa, avalia e junto com outras possíveis instruções, decodifica o arqui- vo de pagamento ARQC em um arquivo de pagamento na forma do cripto- grama ARPC. Este arquivo abrange dados decodificados sobre o arquivo de pagamento ARQC. O arquivo de resposta ARPC é recebido pelo cartão 1 de um processador de pagamento 5 depois que a ligação de comunicação ori- ginal 3 entre o cartão 1 e o terminal 2 é interrompida. Esta interrupção con- tém um elemento tempo para o momento que separa a primeira e segunda fase do processamento de transação de pagamento. A partir do ponto de visto do cartão 1, estas duas são fases separadas pelo cartão 1 sendo zera- do, enquanto os dados criados no cartão durante a primeira fase são utiliza- dos na segunda fase.
O arquivo de pagamento ARQC é armazenado na memória do cartão 1 pelo menos até o momento que o particular arquivo de resposta ARPC do processador de pagamento 5 é recebido e processado. O cartão 1 decodifica o arquivo de resposta ARPC recebido, adquire informações sobre arquivo de pagamento ARQC que foi utilizado por um processador de paga- mento 5 quando cria arquivo de resposta ARPC. Depois, o cartão q compara o arquivo de pagamento ARQC armazenado e criado originalmente com o arquivo de pagamento ARQC que é incluído no arquivo de resposta ARPC. Depois desta comparação, o cartão 1 pode fazer uma decisão sobre a sua declaração relativa ao pagamento em processo. Subseqüentemente, o car- tão 1 cria uma declaração de aceitação ou rejeição do pagamento sob a forma de TC ou ACA. Declaração de aceitação é criada no cartão 1 sob ne- cessária condição quando o arquivo de pagamento ARQC originalmente cri- ado e armazenado no cartão 1 é idêntico ao arquivo de pagamento ARQC incluído no arquivo de resposta ARPC.
A conexão, conforme descrita neste exemplo, também oferece mais possibilidades da forma como o arquivo de resposta ARPC é transferi- do ao cartão 1. Se o terminal 2 reporta ao processador de pagamento 5 que o usuário não posicionou deu telefone móvel próximo ai leitor de terminal 2 pela segunda vez, o processador de pagamento 5 tentará enviar ARPC co- mo dados SMS ao número de telefone determinado ao este cartão de pa- gamento particular 1. No telefone móvel, o SMS recebido é analisado como dado relevante ao cartão micro SD e inicia a execução de seu próprio termi- nal POS 2 virtual. A mensagem SMS contém informação sobre o terminal 2 que pertence ao processador de pagamento 4 com prefixo 17 (terminal pós processamento 2, que pertence ao processador de pagamento 5).
O processo de uma transação de pagamento on-line é realizado em duas etapas - pré-processamento e pós-processamento. Uma execução de aplicação sem contato, por exemplo, especificação PAYPASS e PAY- WAVE pode ser utilizada como um pedido de pagamento. Existem duas a- plicações separadas no cartão 1 - PAYPASS/PAYWAVEPOSTPROCESS e PAYPASS/PAYWAVE. As aplicações são localizadas em um domínio se- guro e são compatíveis com EMV enquanto compartilham pelo menos três variáveis comuns (Elemento de dados): Contador off-line, Contador de Tran- sação de Aplicação (ATC) e Contador de Última Transação de Aplicação on- line (LATC). A aplicação PAYPASS/PAYWARE armazena temporariamente o valor ARQC, que ela proporciona depois no pós-processamento para a aplicação PAYPASS/PAYWAVE POSTPROCESS, assim, não tem que con- tar mais uma vez, pelo tempo salvo. De acordo com esta invenção, um novo tipo de terminal 2 é introduzido: Tipo de terminal = 27 (terminal pós proces- samento 2).
A solução apresentada capacita posicionar o telefone móvel per- to do terminal 2 duas vezes. Na primeira vez, a requisição para um autoriza- ção on-line é gerada e depois do segundo contato, as informações do pro- cessador de pagamento 5 é inserida no pedido de pagamento. Se o usuário não posicionar seu telefone móvel pela segunda vez, mas dados relevantes ou um certificado estão na resposta, o terminal 2 reporta ao processador de pagamento 5 que a resposta não foi entregue e o processador de pagamen- to 5 tentará entregar mais uma vez ao telefone móvel através de SMS - no caso, do serviço de RESPOSTA SMS é ativado. O caso do usuário ter este serviço, ele pode posicionar seu telefone móvel próximo ao leitor de terminal 2 apenas uma vez também voluntariamente e regularmente. O serviço é ati- vado durante a primeira instalação de GUI quando GUI reporta ao processa- dor de pagamento 5 através de SMS que RELATÓRIO SMS foi ativado.
O serviço é desabilitado automaticamente quando o processador de pagamento 5, depois de enviar a RESPOSTA SMS, não recebe uma con- firmação de sua recepção nos três pagamentos on-line consecutivos. O cli- ente paga on-line 3 vezes consecutivamente e/ou o GUI não foi ativado ou seu telefone móvel foi alterado para um tipo que não suporta tal serviço. De- pois da desativação, o cliente receberá um SMS dizendo se ele deve ou rea- tivar o serviço GUI ou utilizar os métodos de dois contatos do processo de transação de pagamento.
Além disso, neste exemplo, o pré-processamento representa uma operação sem contato on-line comum realizada no primeiro posiciona- mento do cartão 1, neste documento, um telefone móvel no leitor de terminal 2. Durante o pré-processamento, o terminal 2 se apresenta como, por exem- plo, tipo de terminal =12 (terminal POS 2 ocupado por um vendedor). O terminal 2 envia uma requisição para uma autorização on-line ao processa- dor de pagamento 5 (servidor autorizado do banco que emitiu o cartão de pagamento 1). O resultado do pré-processamento é, entre outros, um código de resposta e um certificado do processador de pagamento.
O usuário inicia o pedido de pagamento GUI no telefone móvel. A aplicação solicita uma senha. Se a senha é aplicada, então o terminal POS embutido utiliza a senha para obter o código PIN. O código PIN é ar- mazenado em uma aplicação separada no elemento de segurança. O termi- nal POS embutido verifica o PIN na aplicação PAYPASS/PAYWAVE e se for válido, configura o pedido de pagamento de forma que durante a transação, nenhuma verificação adicional pelo PIN sobre o Dispositivo de Entrada de PIN (PED) no terminal POS 2 seja solicitada. Uma tecnologia de plataforma de PIN sobre senha é definida por esta configuração. Se o usuário iniciar o pedido de pagamento, mas não introduzir uma senha e o terminal 2 solicitar uma verificação de PIN, é necessário introduzir PIN sobre PED ou posicionar FOB (transportador de dados externos) próximo ao leitor e enviar para verifi- cação ao processador de pagamento 5. Se o telefone não é equipado com pedido de pagamento GUI, e o terminal 2 solicita verificação PIN, a verifica- ção não será feita on-line no processador de pagamento 5.
O terminal 2 envia Lista de Objeto de Dados de Cartão de Ge- renciamento de Risco de Cartão (CDOL 1) e gera primeiro comando CA para o cartão 1. O cartão 1 calcula o ARQC. Se o gerenciamento de risco do ter- minal 2 solicitar PIN e nenhuma senha for inserida no GUI, o terminal 2 soli- cita o PIN a ser inserido no Dispositivo de Entrada de Pin (PED) e nesta eta- pa verifica o PIN on-line. O terminal 2 envia o criptograma ARQC calculado como uma solicitação para autorização on-line ao processador de pagamen- to 5. O processador de pagamento 5 envia de volta a resposta (criptograma ARPC) adicionado por um código de resposta e um certificado.
O pós-processamento executa o segundo posicionamento do cartão próximo ao terminal 2 quando o terminal 2 envia o código de resposta e o certificado ao cartão 1 para o próximo processamento, como a seguir. 1. Depois que o terminal 2 recebe o criptograma ARPC do pro- cessador de pagamento (fim do pré-processamento), o terminal solicita o usuário para posicionar o cartão 1, o telefone móvel próximo ao leitor sem contato do terminal novamente. 2. Depois de posicionar o cartão 1, o terminal 2 ativa o PAY- PASS/PAYWAVE_POSTPROCESS e se apresenta não como um tipo de terminal = 12, mas como um tipo de terminal = 27 (Terminal pós- processamento ocupado por um vendedor), respectivamente como um tipo de terminal = 12 tc2. 3. O cartão reconhece este tipo do terminal (que está no pro- cessamento de transação de dois contatos), solicita ao terminal 2 dados de CDOL2 para calcular a segunda geração de CA. 4. O CDOL2, a partir do terminal 2, deve abranger, entre outros dados, um código de resposta do processador de pagamento. 5. O terminal 2 envia o certificado ao cartão 1. 6. Durante cálculo, o ARQC, que foi temporariamente armaze- nado durante o pré-processamento, é utilizado. 7. O cartão envia o TC/AAC calculado ao terminal 2.
Se o usuário não posicionar seu telefone móvel, o dispositivo de comunicação móvel 4, ao leitor pela segunda vez, o terminal reportará ao processador de pagamento 5 que a mensagem de entrega foi malsucedida. O processador de pagamento enviará o ARPC como dados de SMS ao nú- mero de telefone em que o cartão SD 1 é inserido (o processador 5 adquire e lembra este número durante ativação de resposta SMS da ativação SMS do GUI). O envio de tecnologia SMS grava o SMS recebido e depois desco- bre que envolve dados relevantes para o cartão SD, ele executa o terminal POS genérico. Além de outras informações, os dados SMS devem incluir também informações sobre tipo de terminal = 17 (terminal pós- processamento 2 que pertence a uma instituição financeira). O terminal POS genérico lê dados de configuração do terminal padrão no elemento de segu- rança (o terminal 2 que pertence ao processador de pagamento 5 ou ao pro- cessador de pagamento que coopera com o processador 5 do pagamento). Subseqüentemente, o terminal POS embutido inicia o PAY- PASS/PAYWAVE POSTPROCESS e se apresenta como tipo de terminal = 17. O cartão 1 reconhece o tipo do terminal (que está na plataforma de pro- cessamento de transação de dois contatos), solicita o terminal 2 por dados CDOL2 (que contém ARPC) para calcular a segunda geração de CA. O ter- minal 2 envia um certificado no cartão 1. O ARQC, que foi temporariamente armazenado durante o pré-processamento, é utilizado para calcular mais tarde. O cartão 1 envia o TC/ACA calculado como uma resposta ao terminal 2. O terminal 2 decodifica a resposta e armazena na memória de onde o GUI a pega e envia como uma resposta ao anfitrião do processador 5 do paga- mento enquanto reconhece o número de telefone da RESPOSTA SMS rece- bida.
Quando o cartão 1 recebe o ARPC do processador de pagamen- to 5, ele ajusta o LATC que o capacita a realizar outros "n" (ilimitados) pa- gamentos off-line e não importa se é sobre resposta SMS ou sobre segundo contato. Se o usuário recusa o segundo contato na plataforma de dois conta- tos e/ou resposta SMS não é ativada, ele não será capaz de realizar paga- mentos off-line. Porém, ele pode ainda pagar, mas apenas com autorização on-line, no processador de pagamento 5. As transações off-line serão permi- tidas depois que o ARPC (resposta) é recebido corretamente do processador de pagamento 5. Assim, ele será permitido pagar novamente um número ilimitado de vezes, naturalmente, sob a condição de que exista dinheiro off- line suficiente no cartão do usuário.
A aplicabilidade industrial é óbvia. De acordo com esta invenção, é possível criar e utilizar sistemas para aplicações de pagamento eletrônico em que uma transação de pagamento é dividida em duas fases que capaci- tam a interrupção de uma ligação de comunicação entre um cartão de um terminal. Lista de símbolos relacionados: 1- um cartão 2- um terminal de pagamento 3- uma ligação de comunicação 4- um dispositivo de comunicação móvel 5- um processador de pagamento 6- um trajeto de comunicação 7- um elemento de comunicação POS - ponto de venda ACA - Criptograma de Autenticação de Aplicação ARQC - Criptograma de Solicitação de Autorização ARPC - Criptograma de Resposta de Autorização CDOL - Lista de Objeto de Dados de Gerenciamento de Risco de Cartão TC - Certificado de Transação POS 12 - ponto de venda ocupado por um vendedor POS 12tc2 - ponto de venda ocupado por um vendedor no pós- processamento - com capacidade de terminal diferente EMV - Europay, MasterCard, VISA
Claims (14)
1. Método de transação de pagamento eletrônico com a utili- zação de um meio de pagamento sem contato que inclui um procedimento durante o qual um arquivo de pagamento, especialmente sob a forma de ARQC, é criado pelo cartão (1) e eletronicamente assinado no cartão (1) com o uso de dados de pagamento, principalmente sob a forma de CDOL, que são recebidos do terminal de pagamento (2) depois do reinicio do cartão (1), sendo que o arquivo de pagamento é enviado pela ligação de cartão (1) com o terminal de pagamento (2) ao processador (5), e subseqüentemente, o cartão (1) recebe de volta o arquivo de resposta do processador (5), que é principalmente do tipo ARPC e que, sob a forma decodificada, contém dados sobre o arquivo de pagamento, sendo que o cartão (1) processa o arquivo de resposta e, conseqüentemente, define e envia ao terminal (2) uma decla- ração de aceitação ou rejeição de um pagamento, principalmente sob a for- ma de TC ou AAC, caracterizado pelo fato de que, durante o processamento de uma transação de pagamento, a ligação de comunicação (3) entre o car- tão (1) e o terminal (2) é interrompida e, após a ligação de comunicação (3) entre o cartão (1) e o terminal (2) ser interrompida, um arquivo de resposta do processador de pagamento (5) é recebido no cartão (1); sendo que duas fases do processamento de transação de pagamento são separadas por um reinicio do cartão de pagamento, de modo que, na segunda fase, dados cri- ados no cartão (1) antes da interrupção da ligação de comunicação (3) se- jam utilizados.
2. Método de transação de pagamento eletrônico, de acordo com a reivindicação 1, caracterizado pelo fato de que o arquivo de pagamen- to assinado eletronicamente, principalmente sob a forma de ARQC, é arma- zenado na memória do cartão (1) pelo menos até o arquivo de resposta cor- respondente ser recebido pelo processador de pagamento (5), principalmen- te sob a forma de ARPC, sendo que o cartão (1) decodifica o arquivo de res- posta recebido e adquire informações sobre o arquivo de pagamento que foi utilizado para criar o arquivo de resposta e, subsequentemente, o cartão (1) cria uma declaração de aceitação ou rejeição do pagamento.
3. Método de transação de pagamento eletrônico, de acordo com a reivindicação 2, caracterizado pelo fato de que o cartão (1) compara um arquivo de pagamento originalmente criado que é armazenado no cartão (1) a um arquivo de pagamento que é incluído no arquivo de resposta.
4. Método de transação de pagamento eletrônico, de acordo com qualquer uma das reivindicações 1 a 3, caracterizado pelo fato de que a declaração de aprovação direcionada ao pagamento é criada no cartão (1) sob a condição de que o arquivo de pagamento originalmente criado e ar- mazenado no cartão (1) seja idêntico ao arquivo de pagamento que está no arquivo de resposta.
5. Método de transação de pagamento eletrônico, de acordo com qualquer uma das reivindicações 1 a 4, caracterizado pelo fato de que, depois de receber o arquivo de resposta, o terminal (2) solicita a restauração da ligação de comunicação (3) entre o cartão (1) e o terminal (2), em que, depois de a ligação de comunicação (3) entre o cartão (1) e o terminal (2) ser restaurada, o cartão (1) solicita ao terminal (2) que reenvie os dados de pagamento acrescentados com uma resposta do processador de pagamento (5).
6. Método de transação de pagamento eletrônico, de acordo com qualquer uma das reivindicações 1 a 5, caracterizado pelo fato de que o cartão (1) é incluído em um cartão de memória removível para um dispositi- vo de comunicação móvel (4), vantajosamente do tipo micro SD ou mini SD ou SD.
7. Método de transação de pagamento eletrônico, de acordo com qualquer uma das reivindicações 1 a 6, caracterizado pelo fato de que um trajeto de comunicação (6) para a transferência do arquivo de resposta é diferente de um trajeto de comunicação (3) utilizado para a transferência de arquivo de pagamento entre o cartão (1) e o terminal (2).
8. Método de transação de pagamento eletrônico, de acordo com qualquer uma das reivindicações 1 a 7, caracterizado pelo fato de que, depois de receber um arquivo de resposta do processador de pagamento (5), o terminal (2) na segunda fase contata o cartão (1) como um terminal (2) com uma identificação que é diferente de uma identificação do terminal de pagamento (2) na fase de envio do arquivo de pagamento para o processa- dor de pagamento (5).
9. Método de transação de pagamento eletrônico, de acordo com a reivindicação 8, caracterizado pelo fato de que o terminal (2) armaze- na o arquivo de resposta em preparação para restaurar a ligação de comuni- cação (3) com o cartão (1).
10. Método de transação de pagamento eletrônico, de acordo com qualquer uma das reivindicações 1 a 9, caracterizado pelo fato de que a rede de comunicação móvel é utilizada para enviar o arquivo de resposta, sendo que o arquivo de resposta é recebido pelo cartão (1) através de um dispositivo de comunicação móvel (4) que recebe a mensagem em formato SMS.
11. Sistema de transação de pagamento eletrônico particular- mente com a utilização de meio de pagamento sem contato que inclui um cartão de pagamento (1) em um dispositivo de comunicação móvel (4), um terminal (2), uma conexão entre um terminal (2) e um processador de paga- mento (5), caracterizado pelo fato de que o cartão de pagamento (1) inclui uma memória que tem um arquivo de pagamento armazenado no mesmo, em que o arquivo de pagamento é, também, armazenado na memória de- pois de um reinicio do cartão (1) que prossegue após a interrupção de uma ligação de comunicação (3) do cartão (1) e o terminal (2), em que o terminal (2) inclui a memória para armazenamento temporário do arquivo de resposta que está principalmente sob a forma de ARPC, e o terminal (2) é ajustado para a alteração de seus dados de identificação de registro após o arquivo de resposta ser recebido.
12. Sistema de aplicações de pagamento sem contato, de a- cordo com a reivindicação 11, caracterizado pelo fato de que a memória do cartão (1) para o armazenamento do arquivo de pagamento é um elemento seguro.
13. Sistema de aplicações de pagamento sem contato, de a- cordo com a reivindicação 11 ou 12, caracterizado pelo fato de que o cartão de pagamento (1) é incluído em um cartão de memória removível para um dispositivo de comunicação móvel (4), preferencialmente do tipo micro SD ou mini SD, ou SD.
14. Sistema de aplicações de pagamento sem contato, de a- 5 cordo com qualquer uma das reivindicações 11 a 13, caracterizado pelo fato de que o cartão de pagamento (1) inclui um elemento de comunicação sem contato (7) para a comunicação com o terminal (2).
Applications Claiming Priority (3)
| Application Number | Priority Date | Filing Date | Title |
|---|---|---|---|
| SKPP50024-2009 | 2009-04-24 | ||
| SK50024-2009A SK288747B6 (sk) | 2009-04-24 | 2009-04-24 | Spôsob a systém bezhotovostnej platobnej transakcie, najmä s použitím bezkontaktného platobného prostriedku |
| PCT/IB2010/051779 WO2010122520A2 (en) | 2009-04-24 | 2010-04-23 | Method and system of electronic payment transaction, in particular by using contactless payment means |
Publications (2)
| Publication Number | Publication Date |
|---|---|
| BRPI1014882A2 BRPI1014882A2 (pt) | 2016-04-19 |
| BRPI1014882B1 true BRPI1014882B1 (pt) | 2020-09-29 |
Family
ID=43011542
Family Applications (1)
| Application Number | Title | Priority Date | Filing Date |
|---|---|---|---|
| BRPI1014882-5A BRPI1014882B1 (pt) | 2009-04-24 | 2010-04-23 | Método e sistema de transação de pagamento eletrônico, em particular mediante o uso de meio de pagamento sem contato |
Country Status (13)
| Country | Link |
|---|---|
| US (1) | US8500008B2 (pt) |
| EP (1) | EP2449512A2 (pt) |
| JP (1) | JP5994996B2 (pt) |
| KR (1) | KR101709099B1 (pt) |
| CN (1) | CN102640176B (pt) |
| AU (1) | AU2010240543B2 (pt) |
| BR (1) | BRPI1014882B1 (pt) |
| CA (1) | CA2739809C (pt) |
| MX (1) | MX2011004338A (pt) |
| RU (1) | RU2543938C2 (pt) |
| SK (1) | SK288747B6 (pt) |
| WO (1) | WO2010122520A2 (pt) |
| ZA (1) | ZA201108238B (pt) |
Families Citing this family (35)
| Publication number | Priority date | Publication date | Assignee | Title |
|---|---|---|---|---|
| US9047601B2 (en) * | 2006-09-24 | 2015-06-02 | RFCyber Corpration | Method and apparatus for settling payments using mobile devices |
| CA2732235C (en) | 2008-08-29 | 2017-03-28 | Logomotion, S.R.O. | Removable card for a contactless communication, its utilization and the method of production |
| US9098845B2 (en) | 2008-09-19 | 2015-08-04 | Logomotion, S.R.O. | Process of selling in electronic shop accessible from the mobile communication device |
| SK288641B6 (sk) | 2008-10-15 | 2019-02-04 | Smk Corporation | Spôsob komunikácie s POS terminálom, frekvenčný konventor k POS terminálu |
| JP5738844B2 (ja) | 2009-05-03 | 2015-06-24 | ロゴモーション エス.アール.オー.Logomotion S.R.O. | 携帯電話などの移動通信装置、口座自動引き落とし決済取引の方法を使用する決済端末 |
| US8955747B2 (en) * | 2009-06-23 | 2015-02-17 | At&T Mobility Ii Llc | Devices, systems and methods for wireless point-of-sale |
| US9189786B2 (en) * | 2010-03-31 | 2015-11-17 | Mastercard International Incorporated | Systems and methods for operating transaction terminals |
| US20120136796A1 (en) * | 2010-09-21 | 2012-05-31 | Ayman Hammad | Device Enrollment System and Method |
| WO2012037971A1 (en) * | 2010-09-21 | 2012-03-29 | Mastercard International Incorporated | Financial transaction method and system having an update mechanism |
| GB2484717B (en) * | 2010-10-21 | 2018-06-13 | Advanced Risc Mach Ltd | Security provision for a subject image displayed in a non-secure domain |
| CA2817212C (en) | 2010-11-10 | 2016-08-23 | Smart Hub Pte. Ltd. | Method of performing a financial transaction via unsecured public telecommunication infrastructure and an apparatus for same |
| US20130179352A1 (en) * | 2011-03-12 | 2013-07-11 | Mocapay, Inc. | Secure wireless transactions when a wireless network is unavailable |
| US8744974B2 (en) | 2011-03-12 | 2014-06-03 | Mocapay, Inc. | Systems and methods for secure wireless payment transactions when a wireless network is unavailable |
| US20120310756A1 (en) * | 2011-06-06 | 2012-12-06 | Sarvatra Technologies Pvt Ltd. | System and method for displaying user's signature on pos terminals |
| US11049110B2 (en) * | 2011-06-17 | 2021-06-29 | Zelis Payments, Llc | Healthcare transaction facilitation platform apparatuses, methods and systems |
| CN102880958B (zh) * | 2011-07-13 | 2016-08-10 | 中国银联股份有限公司 | 数据处理及存储装置 |
| US9524499B2 (en) | 2011-09-28 | 2016-12-20 | Paypal, Inc. | Systems, methods, and computer program products providing electronic communication during transactions |
| US20130138517A1 (en) * | 2011-11-30 | 2013-05-30 | Infosys Limited | Method and system for integrating wireless devices with existing point of sale systems |
| RU2639690C2 (ru) | 2012-02-29 | 2017-12-21 | Моубивэйв, Инк. | Способ, устройство и защищенный элемент для выполнения безопасной финансовой транзакции в устройстве |
| US9818091B2 (en) | 2012-07-27 | 2017-11-14 | Wal-Mart Stores, Inc. | Barcode transferring receipt data to a computing device of a customer |
| US8783438B2 (en) | 2012-11-30 | 2014-07-22 | Heb Grocery Company, L.P. | Diverter arm for retail checkstand and retail checkstands and methods incorporating same |
| CN105051758B (zh) * | 2013-03-26 | 2018-03-27 | 邵通 | 一种非接触电子钱包装置和支付方法 |
| GB2533333A (en) | 2014-12-16 | 2016-06-22 | Visa Europe Ltd | Transaction authorisation |
| CN105590200A (zh) * | 2015-03-11 | 2016-05-18 | 中国银联股份有限公司 | 用于移动近场支付的数据传输方法及用户设备 |
| CN105590208A (zh) | 2015-03-24 | 2016-05-18 | 中国银联股份有限公司 | 具备脱机交易通知功能的移动终端以及通知方法 |
| CN104933565B (zh) * | 2015-06-05 | 2019-04-05 | 中国银行股份有限公司 | 一种ic卡交易方法及系统 |
| US20170103396A1 (en) * | 2015-10-13 | 2017-04-13 | Mastercard International Incorporated | Adaptable messaging |
| US10073962B2 (en) * | 2016-04-01 | 2018-09-11 | Visa International Service Association | System and method employing reduced time device processing |
| SG11202003703VA (en) * | 2017-10-23 | 2020-05-28 | Notarize Inc | System and method for automated online notarization meeting recovery |
| JP6403910B1 (ja) * | 2018-02-16 | 2018-10-10 | 株式会社コナミアミューズメント | サービス提供システム、及びそれに用いるコンピュータプログラム |
| CN110060049A (zh) * | 2018-11-30 | 2019-07-26 | 阿里巴巴集团控股有限公司 | 支付方法、装置及设备 |
| EP3699847A1 (en) * | 2019-02-22 | 2020-08-26 | Mastercard International Incorporated | Transaction system data management |
| US11227280B2 (en) * | 2019-03-25 | 2022-01-18 | Capital One Services, Llc | Systems and methods for increased efficiency and reliability of contactless card transactions |
| US11687930B2 (en) * | 2021-01-28 | 2023-06-27 | Capital One Services, Llc | Systems and methods for authentication of access tokens |
| US12166750B2 (en) | 2022-02-08 | 2024-12-10 | Capital One Services, Llc | Systems and methods for secure access of storage |
Family Cites Families (146)
| Publication number | Priority date | Publication date | Assignee | Title |
|---|---|---|---|---|
| EP0704928A3 (en) | 1994-09-30 | 1998-08-05 | HID Corporation | RF transponder system with parallel resonant interrogation and series resonant response |
| US5574470A (en) | 1994-09-30 | 1996-11-12 | Palomar Technologies Corporation | Radio frequency identification transponder apparatus and method |
| EA001415B1 (ru) | 1995-08-21 | 2001-02-26 | Корнель Сирбу | Устройство и способ условного доступа |
| EP0831433A1 (en) * | 1996-09-24 | 1998-03-25 | Koninklijke KPN N.V. | Method of making recoverable smart card transactions, a method of recovering such a transaction, as well as a smart card allowing recoverable transactions |
| EP0851396A1 (en) * | 1996-12-23 | 1998-07-01 | Koninklijke KPN N.V. | System for increasing a value of an electronic payment card |
| US6450407B1 (en) | 1998-04-17 | 2002-09-17 | Viztec, Inc. | Chip card rebate system |
| FR2779896B1 (fr) | 1998-06-15 | 2000-10-13 | Sfr Sa | PROCEDE POUR PAYER A DISTANCE, AU MOYEN D'UN RADIOTELEPHONIQUE MOBILE, l'ACQUISITION D'UN BIEN ET/OU D'UN SERVICE ET SYSTEME ET RADIOTELEPHONE MOBILE CORRESPONDANTS |
| FR2784483B1 (fr) * | 1998-10-13 | 2000-12-29 | Innovatron Electronique | Procede d'echange de donnees entre un automate et un objet portatif, notamment une carte a microcircuit, susceptible d'etre debite par l'automate en contrepartie de la delivrance d'un bien ou d'un service |
| JP2000187688A (ja) * | 1998-12-22 | 2000-07-04 | Oki Electric Ind Co Ltd | 価値転送システム |
| US6615243B1 (en) | 1999-04-01 | 2003-09-02 | Thomson Licensing S.A. | System and method for programming and transmitting macros for controlling audio/video devices |
| US7461010B2 (en) | 1999-09-13 | 2008-12-02 | Khai Hee Kwan | Computer network method for conducting payment over a network by debiting and crediting telecommunication accounts |
| GB2357618A (en) | 1999-12-23 | 2001-06-27 | Nokia Mobile Phones Ltd | Transaction system |
| WO2001069346A2 (en) * | 2000-03-16 | 2001-09-20 | Harex Infotech Inc. | Optical payment transceiver and system using the same |
| JP5160003B2 (ja) * | 2000-05-10 | 2013-03-13 | ソニー株式会社 | 決済管理装置,プログラム,記憶媒体,管理方法,クライアント装置,処理方法,およびデータ記憶装置 |
| KR20020012738A (ko) | 2000-08-08 | 2002-02-20 | 김재명 | 개인 휴대전화 사용자 메뉴 정의 기능 |
| US20020038287A1 (en) | 2000-08-30 | 2002-03-28 | Jean-Marc Villaret | EMV card-based identification, authentication, and access control for remote access |
| US7103575B1 (en) * | 2000-08-31 | 2006-09-05 | International Business Machines Corporation | Enabling use of smart cards by consumer devices for internet commerce |
| JP2004512607A (ja) * | 2000-10-18 | 2004-04-22 | ウルトラ プロイズヴォドニャ エレクトロンスキ ナプラウ デー.オー.オー. | 支払いデータ交換システム及びそのシステムにて用いられる支払い端末装置 |
| US7318049B2 (en) | 2000-11-17 | 2008-01-08 | Gregory Fx Iannacci | System and method for an automated benefit recognition, acquisition, value exchange, and transaction settlement system using multivariable linear and nonlinear modeling |
| KR20020051696A (ko) | 2000-12-23 | 2002-06-29 | 구자홍 | 외장형 키보드 단말기의 매크로 설정 방법 |
| JP2002251524A (ja) * | 2001-02-23 | 2002-09-06 | Sony Corp | 通信システム,カード,管理サーバ,通信方法,プログラム,および,プログラムを記録した記録媒体 |
| US20030055738A1 (en) | 2001-04-04 | 2003-03-20 | Microcell I5 Inc. | Method and system for effecting an electronic transaction |
| US20020163479A1 (en) | 2001-05-04 | 2002-11-07 | Wei-Kang Lin | Printed radio frequency sensing cards and fabricating methods therefor |
| DE10130019A1 (de) | 2001-06-25 | 2003-01-09 | Scm Microsystems Gmbh | Chipkartenleseeinrichtung |
| WO2003012717A1 (en) | 2001-07-30 | 2003-02-13 | C-Sam, Inc. | System for distribution and use of virtual stored value cards |
| US7197167B2 (en) | 2001-08-02 | 2007-03-27 | Avante International Technology, Inc. | Registration apparatus and method, as for voting |
| US6694045B2 (en) | 2002-01-23 | 2004-02-17 | Amerasia International Technology, Inc. | Generation and verification of a digitized signature |
| JP2003124429A (ja) | 2001-10-15 | 2003-04-25 | Matsushita Electric Ind Co Ltd | モジュール部品 |
| JP2003131808A (ja) | 2001-10-22 | 2003-05-09 | Hideaki Sakamoto | バーコード読み取り装置付きマウスの構造と利用方法 |
| KR100420600B1 (ko) * | 2001-11-02 | 2004-03-02 | 에스케이 텔레콤주식회사 | 아이알에프엠을 이용한 이엠브이 지불 처리방법 |
| HU224788B1 (hu) | 2002-02-07 | 2006-02-28 | Enigma Software Rt | Architektúra kiterjedt ügyfélkörben végrehajtható bankkártyás fizetési tranzakciók egyszerûsített hardverigényû lebonyolításához, tranzakciós terminálegység, bõvített funkciós SIM kártya, valamint eljárások megszemélyesítésre és tranzakciók lebonyolítására |
| KR100412510B1 (ko) * | 2002-03-30 | 2004-01-07 | 한민규 | 이종 통신망을 이용한 인스턴트 로그인 사용자 인증 및결제 방법과 그 시스템 |
| GB2390509A (en) | 2002-07-03 | 2004-01-07 | Marconi Information Systems Lt | Smart label reader interfacing device |
| US20040019564A1 (en) | 2002-07-26 | 2004-01-29 | Scott Goldthwaite | System and method for payment transaction authentication |
| KR20040012401A (ko) | 2002-08-03 | 2004-02-11 | 주식회사 어필텔레콤 | 휴대전화기의 루프 안테나 |
| KR20020073106A (ko) | 2002-08-16 | 2002-09-19 | 스마트시스템 주식회사 | 스마트카드 판독기가 장착된 무선 광학 마우스 |
| US6842106B2 (en) | 2002-10-04 | 2005-01-11 | Battelle Memorial Institute | Challenged-based tag authentication model |
| KR100476157B1 (ko) | 2002-11-14 | 2005-03-11 | (주)넥스지텔레콤 | 사용제어장치가 구비된 스마트카드 |
| KR20040060249A (ko) | 2002-12-30 | 2004-07-06 | 엘지전자 주식회사 | 스마트 카드와 휴대전화를 이용한 신용카드 통합시스템 및통합방법 |
| US7436965B2 (en) | 2003-02-19 | 2008-10-14 | Microsoft Corporation | Optical out-of-band key distribution |
| CN1450782A (zh) | 2003-04-14 | 2003-10-22 | 李洪斌 | 银行信用卡绑定手机sim卡实现移动支付功能 |
| KR20040089800A (ko) | 2003-04-15 | 2004-10-22 | 파워 데이터 커뮤니케이션즈 캄퍼니 리미티드 | 무선 전송 메모리 카드로 구성된 핸드폰을 이용하여전송하는 전자 거래 시스템 및 방법 |
| JP2004348235A (ja) | 2003-05-20 | 2004-12-09 | Toshiba Corp | 携帯可能電子装置および携帯端末装置 |
| FR2856490B1 (fr) * | 2003-06-17 | 2005-10-07 | Thales Sa | Procede d'ecriture, de mise a jour et d'allocation memoire applique a l'ecriture de fichiers sur un support memoire tel qu'une carte a puce |
| ZA200600938B (en) | 2003-06-30 | 2007-04-25 | Jha I Commerce Pty Ltd | A method of and system for authenticating a transaction initiated from a non-internet enabled device |
| MXPA06000174A (es) | 2003-07-02 | 2006-04-11 | Mobipay International S A | Sistema de transacciones y pagos mediante telefono movil digital. |
| KR100998039B1 (ko) | 2003-10-01 | 2010-12-03 | 삼성테크윈 주식회사 | 기판 제조 방법 및 이를 이용하여 제조된 스마트 라벨 |
| JP4539071B2 (ja) * | 2003-10-23 | 2010-09-08 | ソニー株式会社 | 携帯無線通信装置。 |
| US7597250B2 (en) | 2003-11-17 | 2009-10-06 | Dpd Patent Trust Ltd. | RFID reader with multiple interfaces |
| KR100566260B1 (ko) | 2003-11-27 | 2006-03-29 | 삼성전자주식회사 | 무선주파수 식별 태그와 스마트 카드가 결합된 이동단말기및 그 이동단말기에서의 무선 식별 방법 |
| US7407107B2 (en) | 2003-12-08 | 2008-08-05 | Nokia Corporation | Apparatus, system, method and computer program product for creating shortcuts to functions in a personal communication device |
| US7357309B2 (en) | 2004-01-16 | 2008-04-15 | Telefonaktiebolaget Lm Ericsson (Publ) | EMV transactions in mobile terminals |
| JP4256293B2 (ja) | 2004-03-30 | 2009-04-22 | ソフトバンクモバイル株式会社 | Icカード保持具 |
| US20050269402A1 (en) | 2004-06-03 | 2005-12-08 | Tyfone, Inc. | System and method for securing financial transactions |
| US20050269401A1 (en) | 2004-06-03 | 2005-12-08 | Tyfone, Inc. | System and method for securing financial transactions |
| JP2006033229A (ja) | 2004-07-14 | 2006-02-02 | Nec Saitama Ltd | 携帯型通信装置及び携帯型通話装置 |
| JP2006048360A (ja) | 2004-08-04 | 2006-02-16 | Sanden Corp | 非接触icチップリーダライタ |
| US7689932B2 (en) | 2004-12-28 | 2010-03-30 | Nokia Corporation | Maintenance of shortcut keys in a mobile device |
| KR20050008622A (ko) | 2004-12-31 | 2005-01-21 | 송정훈 | 선불결제 알에프칩을 구비한 휴대폰 |
| US20060146023A1 (en) | 2005-01-04 | 2006-07-06 | Oren Kidron | Mobile computer mouse |
| US7286019B2 (en) | 2005-01-07 | 2007-10-23 | Texas Instruments Incorporated | Method and system for amplifying a signal |
| US7581678B2 (en) | 2005-02-22 | 2009-09-01 | Tyfone, Inc. | Electronic transaction card |
| EP1856903B1 (en) | 2005-03-07 | 2018-01-24 | Nokia Technologies Oy | Method and mobile terminal device including smartcard module and near field communications means |
| US7386275B2 (en) | 2005-03-11 | 2008-06-10 | Dell Products Llp | Systems and methods for managing out-of-band device connection |
| US20060226217A1 (en) | 2005-04-07 | 2006-10-12 | Tyfone, Inc. | Sleeve for electronic transaction card |
| GB0507285D0 (en) | 2005-04-11 | 2005-05-18 | Innovision Res & Tech Plc | Nfc enabled high-speed data |
| DE502005007568D1 (de) | 2005-05-12 | 2009-08-06 | Swisscom Ag | Verfahren und System zur gesicherten Übertragung von Daten über eine NFC-Schnittstelle |
| US20060255160A1 (en) | 2005-05-13 | 2006-11-16 | Otto Winkler | Memory card, the fabrication thereof and a mobile phone apparatus having a memory card |
| US8189788B2 (en) | 2005-07-15 | 2012-05-29 | Tyfone, Inc. | Hybrid symmetric/asymmetric cryptography with user authentication |
| US7805615B2 (en) | 2005-07-15 | 2010-09-28 | Tyfone, Inc. | Asymmetric cryptography with user authentication |
| US8477940B2 (en) | 2005-07-15 | 2013-07-02 | Tyfone, Inc. | Symmetric cryptography with user authentication |
| WO2007011937A2 (en) | 2005-07-18 | 2007-01-25 | Tyfone, Inc. | Electronic stripe cards |
| US20070016957A1 (en) | 2005-07-18 | 2007-01-18 | Seaward Karen L | Secure portable memory mouse device |
| JP2007060076A (ja) | 2005-08-23 | 2007-03-08 | Casio Hitachi Mobile Communications Co Ltd | 移動体通信装置 |
| GB2432031B (en) | 2005-08-30 | 2010-01-20 | Wijetunge Harold Prianne Anura | The process for cash transfer from one mobile phone to another with access to cash instantly |
| CN101313329B (zh) * | 2005-09-28 | 2016-10-19 | 维萨国际服务协会 | 减少无接触交易的交互时间的设备和系统 |
| US7808480B2 (en) | 2005-10-28 | 2010-10-05 | Sap Ag | Method and system for secure input |
| US20070106564A1 (en) | 2005-11-04 | 2007-05-10 | Utiba Pte Ltd. | Mobile phone as a point of sale (POS) device |
| US20070125840A1 (en) | 2005-12-06 | 2007-06-07 | Boncle, Inc. | Extended electronic wallet management |
| JP2007166379A (ja) | 2005-12-15 | 2007-06-28 | Fujitsu Ltd | ループアンテナ及びこのループアンテナを備えた電子機器 |
| JP4715509B2 (ja) | 2005-12-28 | 2011-07-06 | 富士通株式会社 | 個人情報証明方法及び個人情報証明システム |
| US7641111B2 (en) | 2005-12-29 | 2010-01-05 | Research In Motion Limited | Method and apparatus for contactless payment authentication |
| US7606574B2 (en) * | 2006-01-12 | 2009-10-20 | Motorola, Inc. | Method and apparatus for implementing spatial division multiple access (“SDMA”) to communicate user data and backhaul data with the same wireless time-frequency resources |
| JP2007189612A (ja) | 2006-01-16 | 2007-07-26 | Nec Tokin Corp | Rfidアンテナ |
| CN101375298B (zh) | 2006-03-10 | 2010-12-01 | 松下电器产业株式会社 | 卡型信息装置及其制造方法 |
| KR100837039B1 (ko) * | 2006-03-14 | 2008-06-11 | 최명렬 | 고속 비접촉식 지불 처리 방법 |
| US8249965B2 (en) | 2006-03-30 | 2012-08-21 | Obopay, Inc. | Member-supported mobile payment system |
| US7873573B2 (en) | 2006-03-30 | 2011-01-18 | Obopay, Inc. | Virtual pooled account for mobile banking |
| US20070235539A1 (en) | 2006-04-05 | 2007-10-11 | Jarkko Sevanto | Mobile device with near field communication module and secure chip |
| US8965281B2 (en) | 2006-04-05 | 2015-02-24 | Nokia Corporation | Mobile device with near field communication module and secure chip |
| CN1835007A (zh) | 2006-04-07 | 2006-09-20 | 浙江通普通信技术有限公司 | 基于移动通信网络的移动支付方法 |
| US7500606B2 (en) | 2006-04-14 | 2009-03-10 | Harexinfotech, Inc. | Method of settling signatureless payment of bank card sales slip in mobile terminal, and system therefor |
| DE102007019272A1 (de) | 2006-04-24 | 2007-10-25 | Giesecke & Devrient Gmbh | Antenne für kartenförmige Datenträger |
| DE102006019628A1 (de) | 2006-04-25 | 2007-10-31 | Eberhard Back | Verfahren und Einrichtung zur Bereitstellung zumindest einer Information an ein mobiles Kommunikationsgerät eines Benutzers |
| JP2007304910A (ja) | 2006-05-12 | 2007-11-22 | Daido Steel Co Ltd | 無線通信媒体用磁性シート |
| WO2008005102A2 (en) | 2006-05-13 | 2008-01-10 | Sap Ag | Consistent set of interfaces derived from a business object model |
| DE102006027200A1 (de) | 2006-06-12 | 2007-12-27 | Giesecke & Devrient Gmbh | Datenträger und Verfahren zur kontaktlosen Kommunikation zwischen dem Datenträger und einem Lesegerät |
| US7865141B2 (en) | 2006-06-15 | 2011-01-04 | Silicon Storage Technology, Inc. | Chipset for mobile wallet system |
| US7775442B2 (en) | 2006-07-12 | 2010-08-17 | Nokia Corporation | Method for accessing after-operation information of secure element applications |
| FR2904453B1 (fr) | 2006-07-25 | 2009-01-16 | Oberthur Card Syst Sa | Antenne electronique a microcircuit. |
| CN101136123A (zh) | 2006-08-30 | 2008-03-05 | 黄金富 | 智能卡pos机系统及相应在商户进行取现及汇款的方法 |
| US8909553B2 (en) | 2006-09-06 | 2014-12-09 | Transaction Wireless, Inc. | Payment card terminal for mobile phones |
| CN101536008B (zh) | 2006-09-20 | 2012-11-21 | 诺基亚公司 | 近场连接建立 |
| JP2008083867A (ja) | 2006-09-26 | 2008-04-10 | Matsushita Electric Works Ltd | メモリカード用ソケット |
| GB0621189D0 (en) | 2006-10-25 | 2006-12-06 | Payfont Ltd | Secure authentication and payment system |
| US7814013B2 (en) | 2006-12-19 | 2010-10-12 | Morsillo Leon N | Electronic payment processing system |
| CN100590989C (zh) | 2007-01-12 | 2010-02-17 | 上海复旦微电子股份有限公司 | 具有多路开关接口的近场通讯手机及其供电和通讯方法 |
| WO2008105703A1 (en) | 2007-01-19 | 2008-09-04 | Bjoerhn Anders | Pos module |
| JP2008236135A (ja) | 2007-03-19 | 2008-10-02 | Toshiba Corp | 周波数コンバータ |
| US20080270246A1 (en) | 2007-04-26 | 2008-10-30 | Grace Chen | Global electronic payment system |
| SI22595A (sl) | 2007-07-23 | 2009-02-28 | Halcom D.D. | Postopek in sistem za varno in enostavno plaäśevanje z mobilnim terminalom |
| US20090063312A1 (en) | 2007-08-28 | 2009-03-05 | Hurst Douglas J | Method and System for Processing Secure Wireless Payment Transactions and for Providing a Virtual Terminal for Merchant Processing of Such Transactions |
| US8070057B2 (en) | 2007-09-12 | 2011-12-06 | Devicefidelity, Inc. | Switching between internal and external antennas |
| US8341083B1 (en) | 2007-09-12 | 2012-12-25 | Devicefidelity, Inc. | Wirelessly executing financial transactions |
| US8915447B2 (en) | 2007-09-12 | 2014-12-23 | Devicefidelity, Inc. | Amplifying radio frequency signals |
| US9311766B2 (en) | 2007-09-12 | 2016-04-12 | Devicefidelity, Inc. | Wireless communicating radio frequency signals |
| EP2201543A1 (en) | 2007-09-21 | 2010-06-30 | Wireless Dynamics, Inc. | Wireless smart card and integrated personal area network, near field communication and contactless payment system |
| EP2043016A1 (en) | 2007-09-27 | 2009-04-01 | Nxp B.V. | Method, system, trusted service manager, service provider and memory element for managing access rights for trusted applications |
| US8095113B2 (en) | 2007-10-17 | 2012-01-10 | First Data Corporation | Onetime passwords for smart chip cards |
| US7730248B2 (en) | 2007-12-13 | 2010-06-01 | Texas Instruments Incorporated | Interrupt morphing and configuration, circuits, systems and processes |
| JP4462341B2 (ja) | 2007-12-18 | 2010-05-12 | ソニー株式会社 | 情報処理装置および方法、並びにプログラム |
| US20090159703A1 (en) | 2007-12-24 | 2009-06-25 | Dynamics Inc. | Credit, security, debit cards and the like with buttons |
| SK50042008A3 (sk) | 2008-01-04 | 2009-09-07 | Logomotion, S. R. O. | Spôsob a systém autentifikácie najmä pri platbách, identifikátor totožnosti a/alebo súhlasu |
| US20090193491A1 (en) | 2008-01-24 | 2009-07-30 | Bindu Rao | Secure element manager |
| US8055184B1 (en) | 2008-01-30 | 2011-11-08 | Sprint Communications Company L.P. | System and method for active jamming of confidential information transmitted at a point-of-sale reader |
| JP5207284B2 (ja) * | 2008-02-08 | 2013-06-12 | エスアイアイ・データサービス株式会社 | 決済システム及び非接触ic対応処理装置 |
| SK288721B6 (sk) | 2008-03-25 | 2020-01-07 | Smk Kk | Spôsob, zapojenie a nosič na vykonávanie opakovaných operácií na klávesnici mobilného komunikačného zariadenia |
| CA2719794C (en) | 2008-03-28 | 2020-10-27 | Celltrust Corporation | Systems and methods for secure short messaging service and multimedia messaging service |
| US7967215B2 (en) | 2008-04-18 | 2011-06-28 | Vivotech Inc. | Systems, methods, and computer program products for supporting multiple contactless applications using different security keys |
| US8713655B2 (en) | 2008-04-21 | 2014-04-29 | Indian Institute Of Technology | Method and system for using personal devices for authentication and service access at service outlets |
| CN101339685A (zh) | 2008-05-27 | 2009-01-07 | 北京爱奥时代信息科技有限公司 | 红外线手机支付终端、支付方法及系统 |
| US20090307140A1 (en) | 2008-06-06 | 2009-12-10 | Upendra Mardikar | Mobile device over-the-air (ota) registration and point-of-sale (pos) payment |
| US20090319287A1 (en) | 2008-06-24 | 2009-12-24 | Ayman Hammad | Authentication segmentation |
| CN101329801B (zh) | 2008-07-23 | 2011-04-06 | 中国建设银行股份有限公司 | 手机pos消费的数据处理方法及手机pos消费系统 |
| US8662401B2 (en) | 2008-07-25 | 2014-03-04 | First Data Corporation | Mobile payment adoption by adding a dedicated payment button to mobile device form factors |
| US8127999B2 (en) * | 2008-08-14 | 2012-03-06 | Visa U.S.A. Inc. | Wireless mobile communicator for contactless payment on account read from removable card |
| US20100045425A1 (en) | 2008-08-21 | 2010-02-25 | Chivallier M Laurent | data transmission of sensors |
| WO2010027765A2 (en) | 2008-08-25 | 2010-03-11 | Interdigital Patent Holdings, Inc. | Universal integrated circuit card having a virtual subscriber identity module functionality |
| CA2732235C (en) | 2008-08-29 | 2017-03-28 | Logomotion, S.R.O. | Removable card for a contactless communication, its utilization and the method of production |
| US20100063893A1 (en) | 2008-09-11 | 2010-03-11 | Palm, Inc. | Method of and system for secure on-line purchases |
| US9098845B2 (en) | 2008-09-19 | 2015-08-04 | Logomotion, S.R.O. | Process of selling in electronic shop accessible from the mobile communication device |
| SK50862008A3 (sk) | 2008-09-19 | 2010-06-07 | Logomotion, S. R. O. | Systém na elektronické platobné aplikácie a spôsob autorizácie platby |
| SK288757B6 (sk) | 2008-09-19 | 2020-05-04 | Smk Kk | Systém a spôsob bezkontaktnej autorizácie pri platbe |
| SK288641B6 (sk) | 2008-10-15 | 2019-02-04 | Smk Corporation | Spôsob komunikácie s POS terminálom, frekvenčný konventor k POS terminálu |
| TWI420398B (zh) | 2009-02-24 | 2013-12-21 | Tyfone Inc | 具有微型天線的無接觸裝置 |
| EP2390817A1 (en) | 2010-05-27 | 2011-11-30 | Gemalto SA | Method of managing communications with a nfc controller |
-
2009
- 2009-04-24 SK SK50024-2009A patent/SK288747B6/sk not_active IP Right Cessation
-
2010
- 2010-04-23 RU RU2011145814/08A patent/RU2543938C2/ru active
- 2010-04-23 AU AU2010240543A patent/AU2010240543B2/en not_active Ceased
- 2010-04-23 WO PCT/IB2010/051779 patent/WO2010122520A2/en not_active Ceased
- 2010-04-23 MX MX2011004338A patent/MX2011004338A/es active IP Right Grant
- 2010-04-23 BR BRPI1014882-5A patent/BRPI1014882B1/pt not_active IP Right Cessation
- 2010-04-23 CA CA2739809A patent/CA2739809C/en not_active Expired - Fee Related
- 2010-04-23 EP EP10717837A patent/EP2449512A2/en not_active Withdrawn
- 2010-04-23 JP JP2012506628A patent/JP5994996B2/ja not_active Expired - Fee Related
- 2010-04-23 US US12/866,774 patent/US8500008B2/en not_active Expired - Fee Related
- 2010-04-23 KR KR1020117028032A patent/KR101709099B1/ko not_active Expired - Fee Related
- 2010-04-23 CN CN201080018079.0A patent/CN102640176B/zh not_active Expired - Fee Related
-
2011
- 2011-11-10 ZA ZA2011/08238A patent/ZA201108238B/en unknown
Also Published As
| Publication number | Publication date |
|---|---|
| ZA201108238B (en) | 2012-06-27 |
| CA2739809A1 (en) | 2010-10-28 |
| SK500242009A3 (sk) | 2010-11-08 |
| JP2012524927A (ja) | 2012-10-18 |
| US20110042456A1 (en) | 2011-02-24 |
| RU2543938C2 (ru) | 2015-03-10 |
| WO2010122520A3 (en) | 2012-05-10 |
| CN102640176B (zh) | 2016-03-02 |
| SK288747B6 (sk) | 2020-04-02 |
| KR20120018174A (ko) | 2012-02-29 |
| AU2010240543B2 (en) | 2016-11-17 |
| CA2739809C (en) | 2017-02-28 |
| US8500008B2 (en) | 2013-08-06 |
| AU2010240543A1 (en) | 2011-12-08 |
| RU2011145814A (ru) | 2013-05-27 |
| BRPI1014882A2 (pt) | 2016-04-19 |
| JP5994996B2 (ja) | 2016-09-21 |
| MX2011004338A (es) | 2011-10-05 |
| EP2449512A2 (en) | 2012-05-09 |
| KR101709099B1 (ko) | 2017-02-22 |
| WO2010122520A2 (en) | 2010-10-28 |
| CN102640176A (zh) | 2012-08-15 |
Similar Documents
| Publication | Publication Date | Title |
|---|---|---|
| CA2739809C (en) | Method and system of electronic payment transaction, in particular by using contactless payment means | |
| US20200286088A1 (en) | Method, device, and system for securing payment data for transmission over open communication networks | |
| US12505429B2 (en) | Authentication using non-fungible token as proof of account ownership | |
| US12373819B2 (en) | System and method for processing chip-card transactions from a host computer | |
| WO2013123209A1 (en) | Disposable payments cards | |
| WO2017027680A1 (en) | Biometric verification method and system | |
| WO2012092450A2 (en) | Local management of payment transactions | |
| TW201732702A (zh) | 基於行動終端eSE的信用支付方法及裝置 | |
| WO2019139868A1 (en) | Virtual transaction device provisioning to computing device | |
| WO2018156530A1 (en) | Contactless interaction system, apparatus and method | |
| EP3915075A1 (en) | A payment method and payment system | |
| JP4490965B2 (ja) | スマートカードに基づくバリュー移転 | |
| US12443944B2 (en) | Authorizing payments using pre-registered customer tokens | |
| EP4715711A1 (en) | Computing devices for improved cash withdrawal | |
| EP4711998A1 (en) | Method for managing the configuration of a smart card | |
| US20240127205A1 (en) | Transfer of digital cash between mobile communication device and smart card | |
| CA3186186A1 (en) | AUTHENTICATION USING A NON-FUNGIBLE TOKEN AS PROOF OF ACCOUNT OWNERSHIP |
Legal Events
| Date | Code | Title | Description |
|---|---|---|---|
| B06F | Objections, documents and/or translations needed after an examination request according [chapter 6.6 patent gazette] | ||
| B06U | Preliminary requirement: requests with searches performed by other patent offices: procedure suspended [chapter 6.21 patent gazette] | ||
| B09A | Decision: intention to grant [chapter 9.1 patent gazette] | ||
| B16A | Patent or certificate of addition of invention granted [chapter 16.1 patent gazette] |
Free format text: PRAZO DE VALIDADE: 10 (DEZ) ANOS CONTADOS A PARTIR DE 29/09/2020, OBSERVADAS AS CONDICOES LEGAIS. |
|
| B21F | Lapse acc. art. 78, item iv - on non-payment of the annual fees in time |
Free format text: REFERENTE A 12A ANUIDADE. |
|
| B24J | Lapse because of non-payment of annual fees (definitively: art 78 iv lpi, resolution 113/2013 art. 12) |
Free format text: EM VIRTUDE DA EXTINCAO PUBLICADA NA RPI 2667 DE 15-02-2022 E CONSIDERANDO AUSENCIA DE MANIFESTACAO DENTRO DOS PRAZOS LEGAIS, INFORMO QUE CABE SER MANTIDA A EXTINCAO DA PATENTE E SEUS CERTIFICADOS, CONFORME O DISPOSTO NO ARTIGO 12, DA RESOLUCAO 113/2013. |