CN1505902A - 用于计算使用网络中的特定链路的价格的方法和设备 - Google Patents
用于计算使用网络中的特定链路的价格的方法和设备 Download PDFInfo
- Publication number
- CN1505902A CN1505902A CNA028086007A CN02808600A CN1505902A CN 1505902 A CN1505902 A CN 1505902A CN A028086007 A CNA028086007 A CN A028086007A CN 02808600 A CN02808600 A CN 02808600A CN 1505902 A CN1505902 A CN 1505902A
- Authority
- CN
- China
- Prior art keywords
- price
- link
- network
- change
- market
- Prior art date
- Legal status (The legal status is an assumption and is not a legal conclusion. Google has not performed a legal analysis and makes no representation as to the accuracy of the status listed.)
- Granted
Links
Images

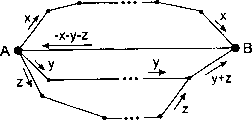





Classifications
-
- G—PHYSICS
- G06—COMPUTING OR CALCULATING; COUNTING
- G06Q—INFORMATION AND COMMUNICATION TECHNOLOGY [ICT] SPECIALLY ADAPTED FOR ADMINISTRATIVE, COMMERCIAL, FINANCIAL, MANAGERIAL OR SUPERVISORY PURPOSES; SYSTEMS OR METHODS SPECIALLY ADAPTED FOR ADMINISTRATIVE, COMMERCIAL, FINANCIAL, MANAGERIAL OR SUPERVISORY PURPOSES, NOT OTHERWISE PROVIDED FOR
- G06Q40/00—Finance; Insurance; Tax strategies; Processing of corporate or income taxes
- G06Q40/04—Trading; Exchange, e.g. stocks, commodities, derivatives or currency exchange
-
- G—PHYSICS
- G06—COMPUTING OR CALCULATING; COUNTING
- G06Q—INFORMATION AND COMMUNICATION TECHNOLOGY [ICT] SPECIALLY ADAPTED FOR ADMINISTRATIVE, COMMERCIAL, FINANCIAL, MANAGERIAL OR SUPERVISORY PURPOSES; SYSTEMS OR METHODS SPECIALLY ADAPTED FOR ADMINISTRATIVE, COMMERCIAL, FINANCIAL, MANAGERIAL OR SUPERVISORY PURPOSES, NOT OTHERWISE PROVIDED FOR
- G06Q30/00—Commerce
- G06Q30/02—Marketing; Price estimation or determination; Fundraising
- G06Q30/0283—Price estimation or determination
-
- G—PHYSICS
- G06—COMPUTING OR CALCULATING; COUNTING
- G06Q—INFORMATION AND COMMUNICATION TECHNOLOGY [ICT] SPECIALLY ADAPTED FOR ADMINISTRATIVE, COMMERCIAL, FINANCIAL, MANAGERIAL OR SUPERVISORY PURPOSES; SYSTEMS OR METHODS SPECIALLY ADAPTED FOR ADMINISTRATIVE, COMMERCIAL, FINANCIAL, MANAGERIAL OR SUPERVISORY PURPOSES, NOT OTHERWISE PROVIDED FOR
- G06Q30/00—Commerce
- G06Q30/04—Billing or invoicing
-
- G—PHYSICS
- G06—COMPUTING OR CALCULATING; COUNTING
- G06Q—INFORMATION AND COMMUNICATION TECHNOLOGY [ICT] SPECIALLY ADAPTED FOR ADMINISTRATIVE, COMMERCIAL, FINANCIAL, MANAGERIAL OR SUPERVISORY PURPOSES; SYSTEMS OR METHODS SPECIALLY ADAPTED FOR ADMINISTRATIVE, COMMERCIAL, FINANCIAL, MANAGERIAL OR SUPERVISORY PURPOSES, NOT OTHERWISE PROVIDED FOR
- G06Q40/00—Finance; Insurance; Tax strategies; Processing of corporate or income taxes
-
- G—PHYSICS
- G06—COMPUTING OR CALCULATING; COUNTING
- G06Q—INFORMATION AND COMMUNICATION TECHNOLOGY [ICT] SPECIALLY ADAPTED FOR ADMINISTRATIVE, COMMERCIAL, FINANCIAL, MANAGERIAL OR SUPERVISORY PURPOSES; SYSTEMS OR METHODS SPECIALLY ADAPTED FOR ADMINISTRATIVE, COMMERCIAL, FINANCIAL, MANAGERIAL OR SUPERVISORY PURPOSES, NOT OTHERWISE PROVIDED FOR
- G06Q40/00—Finance; Insurance; Tax strategies; Processing of corporate or income taxes
- G06Q40/12—Accounting
-
- H—ELECTRICITY
- H04—ELECTRIC COMMUNICATION TECHNIQUE
- H04L—TRANSMISSION OF DIGITAL INFORMATION, e.g. TELEGRAPHIC COMMUNICATION
- H04L12/00—Data switching networks
- H04L12/02—Details
- H04L12/14—Charging, metering or billing arrangements specially adapted for data communications, e.g. authentication, authorisation and accounting [AAA] framework
-
- H—ELECTRICITY
- H04—ELECTRIC COMMUNICATION TECHNIQUE
- H04Q—SELECTING
- H04Q3/00—Selecting arrangements
- H04Q3/0016—Arrangements providing connection between exchanges
- H04Q3/0062—Provisions for network management
- H04Q3/0066—Bandwidth allocation or management
-
- H—ELECTRICITY
- H04—ELECTRIC COMMUNICATION TECHNIQUE
- H04L—TRANSMISSION OF DIGITAL INFORMATION, e.g. TELEGRAPHIC COMMUNICATION
- H04L12/00—Data switching networks
- H04L12/54—Store-and-forward switching systems
- H04L12/56—Packet switching systems
- H04L12/5601—Transfer mode dependent, e.g. ATM
- H04L2012/5638—Services, e.g. multimedia, GOS, QOS
- H04L2012/5639—Tariffs or charging
Landscapes
- Business, Economics & Management (AREA)
- Engineering & Computer Science (AREA)
- Accounting & Taxation (AREA)
- Finance (AREA)
- Development Economics (AREA)
- Strategic Management (AREA)
- General Business, Economics & Management (AREA)
- Theoretical Computer Science (AREA)
- General Physics & Mathematics (AREA)
- Economics (AREA)
- Marketing (AREA)
- Physics & Mathematics (AREA)
- Technology Law (AREA)
- Computer Networks & Wireless Communication (AREA)
- Signal Processing (AREA)
- Entrepreneurship & Innovation (AREA)
- Game Theory and Decision Science (AREA)
- Data Exchanges In Wide-Area Networks (AREA)
- Management, Administration, Business Operations System, And Electronic Commerce (AREA)
- Financial Or Insurance-Related Operations Such As Payment And Settlement (AREA)
- Telephonic Communication Services (AREA)
Abstract
本发明涉及一种在包括链路的网络中计算使用网络中特定链路的价格的方法。该方法包括如下步骤:比较步骤(II),确定使用特定链路的价格与替代特定链路而使用网络中不包括特定链路的替代路径的价格之间的价格差;变化计算步骤(IV),根据所确定的价格差,确定使用特定链路的价格中的链路价格变化以及使用替代路径中的链路的价格中的链路价格变化;组合步骤(V),对于特定链路,组合从网络中的所有链路确定的使用特定链路的价格中的链路价格变化,以确定特定链路的总价格变化;合并步骤(VII),合并所确定的总价格变化与使用特定链路的价格中市场引起的价格变化,以计算使用特定链路的价格,其中,市场引起的价格变化由至少一个随机变量驱动。
Description
技术领域
本发明涉及一种用于计算使用网络中的特定链路的价格的方法和设备,特别涉及一种根据所算出的价格进行决策的方法和设备。
背景技术
带宽正在变得商品化,并且市场开始出现。还不知晓这些市场的潜在行为,因为它们尚处于发展早期阶段。这反映在缺少对网络商品市场价格的结构和动态特性的前沿研究上。一种用于建立电信商品现货价格过程的方法已被提出。带宽如同电是不可贮存的,从而可以借鉴电价格和模型。然而,电信的独特网络特性需要特定的包含因素。这些是:地理替代,称作套利(arbitrage);服务质量(QoS);以及技术发展的持续速度(pace)。开发流动性(liquidity)导致更加复杂。流动性是指以给定价格找到交易伙伴的容易度。地理套利(geographical arbitrage)指的是点到点链路的现货价格演变不能脱离具有同等QoS的替代路径的价格演变(development)来理解。这意味着跨越适当指定QoS所限替代路径之间的负载均衡而产生的某种形式的价格修正。随着竞争者安装新设备,技术发展不断压低价格。从而,不同于其他商品,价格向在结构上剧烈向下偏移的平均值回归。市场流动性量化为地理套利修正链路价格的程度。因此,价格演变建模成由同等QoS路径的价格修正的链路价格过程的组合。所提出的模型包括套利机会的存在和价值及其对价格演变和净现值(NPV)的影响。该工作的应用范围包括网络设计到基础设施估价和实际选择权(real option)构造。
电信价格的建模处于初级阶段,这反映带宽作为商品的不成熟。在“Energy Risk:Valuing and Managing Energy Derivatives(能源风险:估价和管理能源派生物)”,D.Pilopovic,1998,McGraw-Hill,New York中,描述了一种能源市场的定价模型,它非常类似于在“The stochastic behavior ofcommodity prices:implications for valuing and hedging(商品价格的随机行为:估价和避险所涉问题)”,E.Schwartz.1997,J.Finance 52,pp.923-973中描述的一般商品模型,该商品模型在参数线性变换下完全同等于早期模型。然而,因特网的拥塞观察表示即使对于单个链路,这些模型也是不足够的,因为它们没有包括价格峰值或跳跃。价格峰值是电价格的特定特性,并且目前已完成某种建模,如“Stochastic models of energy commodity prices and theirapplications:mean-reversion with jumps and spikes(能源商品价格的随机模型及其应用:带跳跃和峰值的均值回归”,S.Deng,1998.PSERC workingpaper98-28所述,这一文献的访问网址是htttp://www.pserc.wisc.edu/。
除了孤立的链路价格过程之外,在交互意义上还存在网络影响的问题。在此,最重要的网络影响是地理套利,也就是,对于同等QoS的端到端容量存在很多价格。这已在市场中观察到。该套利机会的检测一般是基于带边约束(side constraint)的最短路径算法的NP完全问题。存在通过对这些约束进行量化而产生的各种伪多项式时间算法,这一点是商品化所期望的。即使在现货市场中没有套利情形,地理套利机会也可能存在于期货市场中。存在大量有关网络资源的价格设置从而实现某目标,例如社会财富最大化、成本分配、拥塞控制等的计算机科学文献。在此,价格动态特性是从完全不同的方向来探讨的,因为它开始于对价格过程进行建模而不是从对供求进行建模,然后相对于给定网络求解在某种意义上的最佳价格。
发明内容
本发明的目的是提供一种计算使用网络中的特定链路的价格的方法。该方法可以用来与网络影响导致链路价格修正一起使用链路价格过程对预期电信商品价格动态进行建模。
根据如权利要求所述的本发明的第一方面,提供一种方法,其中,根据价格差计算链路价格变化,在网络上组合链路价格变化,并且将结果与市场引起的价格变化合并,从而计算随后发生的价格。
根据本发明的第二方面,提供一种方法,其中,执行是增大、减小还是保持传输容量需求,相应的需求改变行动,出售、购买或保持传输带宽或者网络或其子网的决策。
该方法具有一个优点是价格计算考虑在与其他链路无关的链路上发生的链路价格变化以及与同一网络中的其他链路相关发生的链路价格变化。
如果市场引起的价格变化建模成包括布朗(Brownian)价格变化、利维(Levy)价格变化、伊藤(Ito)价格变化、泊松(Poisson)价格变化、半马尔可夫(semi-Markov)价格变化的一个或多个函数,和/或建模成包括价格峰值和/或价格跳跃的函数,则这相对精确地反映在实际网络中发生的真实价格演变。
同样,变化计算步骤也更接近实际,在该变化计算步骤中,使用包括市场流动性量化项的套利校正函数来对所确定价格差与链路价格变化之间的关系进行建模。
设置特定链路的链路价格变化等于替代路径的链路中的链路价格变化是一种使计算相对简单的模型,其中,假定对于相应网络可以观察到总不变需求,该假定在短于预定时间单元的时间周期内是允许的。
变化计算步骤可以包括:转移计算步骤,根据所确定的价格差,确定要从特定链路转移到替代路径的现有传输容量需求量;以及影响计算步骤,确定由所确定的所要转移的传输容量需求对使用特定链路的链路价格影响的链路价格变化。
该响应价格差的需求机制是一种简单且实际反映真实世界网络需求行为的模型。当使用线性函数近似传输容量需求时,这提供对计算数学的一种良好简化,但这足以准确来提供可接受结果。对于将传输容量供应建模成具有不变弹性,同样成立。
要从特定链路转移到替代路径的需求量可以假定为正,从而考虑由于较便宜的替代路径将需求重新引导到该路径但是较昂贵的替代路径不一定导致从该替代路径到所观察路径/链路的相应需求转移而价格差情形不对称这一情况。
用于根据算出的链路价格决定是增大、减小还是保持在特定链路或替代路径上传输单元最好是信息单元的传输容量需求的决策步骤是计算结果的实用且有利的应用,因为计算结果将确定可以满足需求的价格,从而导致相应的合同,对于需求者而言希望价格尽可能地便宜是自然的。因此,需求者在需求改变步骤中根据算出的链路价格增大或减小在特定链路或替代路径上传输单元的传输容量需求。
另一个有利应用将是行动步骤,包括根据算出的链路价格,作出对网络传输带宽的购买/保持/出售行动之一,使带宽成为交易商品,从而允许从所确定的价格差中获利。
顺序执行上述方法若干次来提供包括若干随后算出的链路价格的链路价格系列导致更精确和时间更长的价格计算,这允许更深入地了解价格演变的可能远景。该步骤也可以重复来提供若干链路价格系列。这些系列然后可以用于贴现步骤,其中,将链路价格系列内的链路价格贴现回到它们的现值,从而提供贴现价格系列,在综合步骤中,可以对于网络或其子网综合这些贴现价格系列,以从中获得网络Gn或其子网的净现值。该净现值可以有利地用作包括作出对网络或子网的购买/保持/出售行动之一的决策步骤的基础。
另一个有利应用将是自适应步骤,其中,例如通过改变传输设备如交换机、交叉接头、中继器、复用器、放大器、光纤或其设置来根据算出的链路价格改变网络中特定链路或不同链路的传输容量。这提供以响应算出价格的方式自适应工作的网络。从而,可以例如通过增大昂贵路径的网络容量来改善网络容量,从而吸引需求。
本发明涉及一种在包括链路的网络中计算使用网络中特定链路的价格的方法。该方法包括如下步骤:
a)比较步骤,确定使用特定链路的价格与替代特定链路而使用网络中不包括特定链路的替代路径的价格之间的价格差;
b)变化计算步骤,根据所确定的价格差,确定使用特定链路的价格中的链路价格变化以及使用替代路径中的各链路的价格中的链路价格变化;
c)组合步骤,对于特定链路,从网络中的所有链路组合关于使用特定链路的价格的所确定的链路价格变化,以确定特定链路的总价格变化。
d)合并步骤,合并所确定的总价格变化与使用特定链路的价格中市场引起的价格变化,以计算使用特定链路的价格,其中,市场引起的价格变化由至少一个随机变量驱动。
附图说明
本发明的例子在附图中示出,并且下面作为示例进行详细描述。在下列附图中示出:
图1 带三个节点和三条边的网络的例子;
图2a 示出对于一条边,在从该边移出需求x的价格变化的影响下,
价格p与需求量q之间的关系图;
图2b 示出对于一条边,在将需求x移入该边的价格变化影响下,价
格p与需求量q之间的关系图;
图3 在需求转移的影响下具有经由多条路径连接的两个节点的网
络;
图4 在根据图1的价格动态网络中计算新价格的方法的流程图;
图5a 在0%长期价格趋势不确定性下,关于10%(最低线)、50%、
100%、150%、200%(最高线)的短期价格变更率的套利与边
长比率的关系;
图5b 在10%短期价格变更率下,关于0%(最低线)、10%、20%、
30%、40%(最高线)的长期价格趋势不确定性的套利与边长比
率的关系;
图5c 图5a中套利的净现值;
图5d 图5b中套利的净现值;
图6a 定长链路平均价格变化与短期变更率的关系;
图6b 变长链路价格变化与短期变更率的关系;
图6c 定长链路价格变化的标准差SD与短期变更率的关系;
图6d 变长链路价格变化的标准差SD与短期变更率的关系;
图7a 相对NPV与短期变更率的关系;
图7b NPV的SD与短期变更率的关系;
图7c NPV变化与边长比率的关系;
图7d NPV的SD变化与边长比率的关系;
图8 亚洲、美国和欧洲的组合合同(contract)网络拓扑结构;
图9 使用10%间隔(bin)的三种不同情况的三角形-边比率-分布
(triangle-side rate-distribution)的频率直方图;
图10a 从纽约到洛杉矶(NY-LA)的DS3容量的期货(forward)曲线,
交付月起于2001年2月,到2002年1月止,合同期为1月;
图10b 从纽约到洛杉矶(Ny-LA)的DS3容量的期货曲线,交付月起
于2001年2月,到2002年1月止,合同期为1年,按月计费;
图11a 在三种不同网络情形并且没有网络情况下的F(T,T)分布;
图11b 存在网络和不存在网络情况下,关于对期货价格购买选择权
(call option)的选择权(option)价格与履约(strike)价格的
关系;
图12 在两种网络情况和一种孤立链路情况下,购买选择权价格的百
分比差。
为简洁起见,所有附图都未以实际尺寸示出,并且尺寸之间的关系也没有以实际比例示出。
具体实施方式
下面描述本发明的各种示例性实施例。在图1中,示出一个网络,也称作图Gn,它包括第一节点a、第二节点b和第三节点c。第一节点a通过第一链路ab连接到第二节点b。第一节点a通过第二链路ac连接到第三节点c。第三节点c通过第三链路cb连接到第二节点b。第一路径π1从第一节点a通到第二节点b,并且包括第一链路ab。第二或替代路径π2也是从第一节点a通到第二节点b。该替代路径π2包括第二链路ac和第三链路cb。在各链路ab、ac、cb上,对应价格Pab、Pac、Pcb在特定时间点是有效的。这些价格Pab、Pac、Pcb是可能是网络拥有者或承租者的服务提供商因在该时间点提供相应链路ab、ac或cb上的特定数量的传输容量以允许传输单元在该链路ab、ac或cb上通过而向网络用户收取的价格。网络可以是任何输送网络如街道网络、邮件递送网络,或者作为示例在此所选的通信网络。要在通信网络上传输的单元是信息单元例如数据分组。一个具体的例子可以是因特网或者电信网络上的数据通信。
带宽是地理分布商品,并且在实际信息网络中,主要长途供应商形成垄断。为理解在该网络中影响信息单元通信及其定价的因素,下面给出一个概览。
地理套利:这意味着,如果QoS相等,则所有可用路径中最便宜的那一条路径将设置竞争性流动市场中的端到端价格。这是由于实际路径对于信息传输是无关的,只要它满足特定QoS要求即可。以相同QoS级别连接两个给定地理位置的路径集合(set)是完全替代品(perfect substitute)。
该套利不存在于电网中,因为电网是一个整体,并且除了在集合体(aggregate)可以以不同方式逻辑划分的意义,各处没有替代路径。因此,电网是一个具有根据熟知的物理定律的能源的连贯整体。带宽市场没有相应的内在大规模特性。电必须供求平衡的要求直接导致联营型(pool-type)价格探索机制。在数据传输中,路由/交换协议规定形成流的法则。协议选择和组合若干互补技术的可能性允许高得多的灵活度和数据路由控制。该控制度实际上用于高效数据网络的设计和运营,并且避免任何集中式联营定价的需要。电力网络是分配能源的一种方式,其中,能源是电市场的交易资产,而数据网络自身是每一个带宽合同的基础。
供应/需求分离:这是指需求产品不总是所提供的。在电市场中,需求例如是一处的电力,但是电力通常是从另一处供应的。这在一些市场中存在一个特定问题是,电力是在一处可获得的,但由于拥塞(congestion)或合法原因而不能传输到所需处。在带宽市场中,需求是端到端服务,但是实际供应是逐链路地以物理级和投资级别进行的。链路集合可以由单个实体拥有,从而对于整个网络的子集,投资策略将具有同一连贯性。另外,可以创建新链路,但是分离关系仍然存在。
网络影响:网络影响是扩大经济规模的变元,这意味着服务设施随着所连用户或设备数目而发展。一般,设施以用户数的幂级数而不是简单地线性发展。扩大的经济规模如果出现在电网中则是线性或次线性现象。更多的电用户意味着更大的电设备市场,但是几乎没有交互作用。电的新消耗机会是非常有限的。相反,带宽需求主要由于网络影响而持续增长。下面还将使用网络影响来描述地理套利对价格演变的影响。
不可贮存性:库存用来平缓供需变化。当没有库存时,如果供应或需求突然变化,则价格可能跳跃。当感觉或预期供应或需求状态突然变化时,价格也可能突然变化。带宽是不可贮存的,从而可能出现价格跳跃和峰值。不可贮存性是电价格建模的决定因素。由于天气事件以及有时的设备故障而观察到跳跃尤其是峰值。实际上,即使在可以贮存的商品如石油中,大规模政治事件也可能导致价格跳跃和峰值。
交易和结算时间尺度(time-scale):在某些电市场中,以30分钟甚至是10分钟为单位进行计价、交易和结算。到目前为止,带宽合同已具有管制电业界的特点,即,月或年合同是标准。随着通用交易合同即带宽解除管制和合同特征标准化和载波无关(carriier-neutral)联营点,预期发生改变并且更接近地近似电市场。
流动性:当前,带宽市场比电市场或很多其他商品市场的流动性低。交易量正在加速发展,并且业界正在进行的解除管制以及通用交易合同将有助于达到更高级别的流动性。无论如何,不是所有交易处都预期在今后具有同等的流动性。
需求无弹性:倘若大部分消费者不对市场交易和结算的时间尺度起反应,则需求无弹性将是关于该时间量度的总点到点需求的特性。根据单个链路,由于自动技术如软件代理、电子拍卖和允许在替代者即替代路径之间快速切换的最小成本路由,需求将是弹性的。该弹性将利用市场流动性,并且也有助于它。无弹性需求是短期电市场的当前特性。在假定无弹性点到点需求中,需要给予仅涉及替代者之间的需求转移而总需求不起变化的网络影响一定的关注。这是为什么在下面分析中假定使点到点需求守恒的原因,而一般特定替代者的需求是相当无弹性的,但不一定是完全无弹性的。
发展:因特网和可用网络带宽过去一直是每3至4个月增长100%的周期。在最近几年内,它已放缓到只有每年100%。另外,已铺陈大量的暗光纤(dark fiber)来加以利用,并且推动进一步的发展。能源(energy)界以比因特网或带宽慢得多的速度发展。实际上,第一世界的能源发展仅为每年5%。这是部分由于效率的提高。
管制解除:在带宽市场中,正在从大部分封闭的私有网络向可互操作的网络转变。互操作性采取公共基础设施层例如IP、开放式公共互连点和具有QoS保证的通用交易合同(UTC)的形式。这些UTC将具有如同传统设施市场的管制解除一样的影响。在这些市场中,管制解除在数年内且以高度异构的方式出现。该演变预期也会出现在带宽市场中。然而,代替地理受限分块,将存在日益增多的链接互连点。
技术发展:主导因素是带宽发展。存在两个相关领域:带宽和交换机/路由器。带宽随着减小单波长以及例如使用稠密波长分频多路复用即DWDM增大可以进入单光纤的波长数而增大。由于交换机在本质上是并行设备,因此它们也显现如下两点:它们随着芯片的改进而改进,并且它们随着封装多个交换单元而改进。另外预期在下一个5到10年内将转变到全光波长交换。技术发展和竞争的联合效应导致不断降低每英里每秒传输兆比特的成本。
容量扩大:构建新的光纤网络将花费较长的时间,并且铺设新的长距离管道将花费数月的时间。然而,一旦铺设好管道,就可以较快地加入新光纤。另外,管道可以容纳暗光纤,即不带传输所需设备的电缆。另外,采用多模式光纤和DWDM,可以将更多的波长加到已经存在于亮光纤(lit fiber)中的那些波长。如果需要新设备,则这依赖于制造商的计划表。因此,可以在一定范围的时间尺度内增加不同数量的容量。这不同于电,增加大的新容量的最短时间尺度为1年。
供应弹性:带宽供应商在分布网络资源来完成不同端到端合同具有相当大的灵活性。这是由于路由和带宽管理工具允许根据供应商希望提供的合同类型进行各种不同的分配。灵活度依赖于潜在网络的设计。通常,具有更多交换点的网络在牺牲QoS的代价下,将提供更大的灵活性,因为加入了更多争用/故障点。以类似的方式,电厂资源可以分配给不同的市场,但是分配问题是不同的,因为它仅发生于一处即电厂,而不是在分布网络上。
供应/需求平衡:利用研究对于因特网的不同部分以及私有网络给出变化很大的结果,在不同日子或者一天内不同时间得出的结果从一些因特网干线的若干百分点到在一些链路或交换机上观察到拥塞。一些下一代研究网络尤其是提供更高服务质量的干线未被充分利用,但是同样对于全球基础设施的其他大部分如公司内部网也成立的证据即使有也只是很少。在观察电市场中的拥塞即停电的情况下,这看上去大体上类似于电,但是驱动因素是不同的。在电中,驱动拥塞的最大因素是天气和设备故障。后者相当频繁地发生于数据网络中。
变更率期限结构:在商品市场中,一般,一种按照固定格式的情况是短期期货市场比长期期货市场的变更率大。对于非投资商品,通常该变更率也不渐近于零。在带宽市场中,虽然在某很长的时期内可能存在稳定性,但是更可能出现的是在合理的计划层面(horizon)存在更大的不确定性。迄今为止,价格持续下降而鲜有例外,但是即使假定该趋势将继续,在全球和本地级别,对于下降速率也有很大的不确定性。
正价格:带宽价格假定为正。在能源市场中,观察到零实际价格,因为大的热电厂或核电厂不能随着需求的下降而迅速降低供应。因此,当需求非常低并且突然下降时,这些电厂将免费供电,因为这是它们唯一的处置方式。也就是,在电中,没有免费的处置。
价格演变
上面一般地描述了影响带宽价格演变的因素。下面将描述如何将这些因素组合来给出交易商品的特定模型。价格演变的输入为:
●交易合同C的图Gn;
●初始链路价格p,也称作合同价格Cinit;
●表示套利机会如何被市场力量消除的网络函数f
●用于消除它们的时间常数,即市场流动性τ;
●各链路的随机过程模型。
合同C是供应商与购买者之间的协议,从而购买者同意支付特定价格p,并且供应商同意作为交换向购买者提供特定网络容量。价格演变是使观察价格即市场观察结果Carb可以包含套利机会。市场力量用来通过正常和异常信息以及供需变化消除套利的存在和干扰链路价格。这两个过程一般组合在一起产生下一观察的链路价格集合。套利消除相对于合同价格的观察状态出现。然而,其他市场力量仍然起作用,并且同时发生。因此,即使在高流动性的情况下,新状态也可能不是无套利的,因为总是存在产生新套利机会的可能性。实际上,这两个力即地理套利消除和市场引起的价格变化可以单独或组合建模。为简单起见,首先将单独描述它们,然后给出组合公式。
当考虑带宽价格即链路价格时,必须准确地知道潜在(underlying)交易商品究竟是什么。价格演变在此是在链路级上建模的。链路ab、ac、cb可以定义为联营点,也称作节点a、b、c之间提供的不可分合同C。该联营点是在商品市场的交易伙伴之间交换特定地理点通信的设施。任何一方可以组合链路合同C来形成端到端合同。同样,购买该端到端合同的任何一方能够沿着路径π根据联营点即节点对它进行分裂,以创建新链路或多链路合同。因此,可以在市场上观察节点a、b、c的任何一对之间的价格p,但是这些由链路价格形成。多链路价格过程在此不直接建模。
链路价格演变建模成三种因素的组合:链路价格变化、地理套利和流动性。如果市场完全是不流动的,则如果出现地理套利机会,则将没有市场参与者的行动来影响链路价格p从而将市场转到消除机会的方向上。这意味着如果市场是不流动的,则通信作为遵循合同C的可传输商品流,将不采用最便宜的可用路径P。另一方面,在完全竞争性即流动市场中,套利机会将最多持续到发生下一交易时。因此,流动性是描述市场例如以需求变动反应价格变动的能力的因子。市场越流动,需求变动跟随价格变动就越迅速,从而使需求分布适应于价格变动。
独立链路价格模型
随后描述的独立链路价格过程以第一链路ab为例以将它看作是孤立的方式对该链路ab上的链路价格pab的演化进行建模。因此它描述链路价格pab的市场引起的演变。可以引入不同的依赖形式。根据该链路价格计算过程以及地理套利变元和流动性考虑,形成第一链路ab所对应的市场实现链路价格pab。独立链路价格过程尽可能地表示提供商以节点a、b之间的不可分合同的形式提供的链路容量的供求演化。首先,将描述产生方程,然后是它们的基本原理。
独立链路价格
在加入关于长期平均值、峰值和跳跃期的过程的情况下,根据Orstein-Uhlenbeck过程对每个链路ab、cb、ac的链路价格p进行建模。还并入由有效平均值的峰值期引起的受限时段切换。该过程可以称作冲击时段回归(Shock-Regime-Reverting)过程或SRR过程。这是在假设在单个链路的周围没有网络的情况下进行的,链路价格p将如下演变:
X=log(p′) [1]
dX=η(
X+GU-X)dt+σdW+GdU+HdV [2]
d
X=-vdt+ρdZ [3]
U是双稳态{0,1}半马尔可夫过程,其中,使用对应速率参数λU、μU,在状态和数字零与一之间进行鉴别。
而且:
G=Γ(gU,αU),如果dU=+1, [4]
G=G,如果dU≠+1, [5]
其中,Γ表示具有尺度参数g和形状参数α的伽玛分布。因此,分布Γ(g,α)的平均值为gα,方差为g2α。当半马尔可夫过程U从状态{0}跳至状态{1}时,则对数链路价格X增加G,并且过程U正在回归的平均值gα也增加G。当半马尔可夫过程U从状态{1}跳至状态{0}时,则对数链路价格X减小它先前所增加的相同数量,并且丢掉平均值gα中的对应的额外项。因此,产生链路价格峰值。链路价格p在如由速率参数λU、μU给出的指数分布时间量内将保持在其当前状态。
V是具有对应泊松速率参数λv的泊松过程,并且
[6]
跳跃在两个方向上都可以是同样可能的,或者不是由上跃的概率来确定。这些跳跃相加性地作用于链路价格p的对数,因此表示当前链路价格p的倍率。
η是链路价格回归到平均链路价格
X的速度;σ是短期链路价格变化增量的驱动布朗运动dW的尺度;ν是平均链路价格降低的(正)瞬时速率,并且存在有关该速率的不确定性ρ,也称作指数改进ν。由于X=log p,因此假设链路价格p中的对数正态(log-normal)变化。dZ是与短期链路价格变化增量无关的长期链路价格变化增量的布朗运动。X在此称作平均链路价格,因为它是链路价格p向其回归的值。它不是算术平均值。由于不存在贮存,因此不要求在任何特定风险无关测量下该过程是Martingale。
下面更详细地描述链路价格过程模型。由于过程是具有时段切换(regimeswitching)的半马尔可夫跳跃扩散,因此现在决定将来。假定普通市场新闻持续变动链路价格,并负责短期链路价格变化增量的驱动布朗运动dW。
由于商品市场经常显示回归到某长期平均值,并且预期电信对此也不例外,因此使用Orstein-Uhlenbeck过程作为模型。然而,与非制造商品如石油、麦子等不同,电信容量发展的速度预期不为零。价格条件对数的长期平均值
X预期模拟具有指数改进ν的通信容量的技术发展。指数改进ν的程度是未知的,但是对此可以使用估计值。当单模式光纤容量呈现指数增长的同时,多模式传输例如DWDM的发展具有从根本上改进的容量。其他这种断裂式改进是可能的,例如,不带中继器的长途传输、全光学交换等。该不确定性使用长期链路价格变化增量的驱动布朗运动dZ的尺度ρ来建模。这些因子表示驱动市场引起的价格变化dX的随机变量。
链路价格中的峰值可以在电价格中得到观察,并且是非常接近于随后是例如某设备故障的可用供应的需求结果。拥塞以及导致损耗的设备故障在电信网络中可以观察到。因此,也包括峰值作为链路价格过程中的特性。峰值被定义为链路价格的突然升高,随后迅速是类似的链路价格降低。在峰值期间,回归平均值被改变以包括峰值幅度。当峰值结束时,逆转该时段变化。峰值大小可以示例性地以伽玛分布进行建模,并且生成链路价格p中的可逆阶跃变化。
价格跳跃在石油价格中观察到。如果长途网络的拥有者也形成垄断,则存在链路价格跳跃的可能性。这些跳跃可能局部于单个链路或者是更普遍的。跳跃发生在此使用具有描述每个单位时间预期多少跳跃的给定速率的泊松过程来建模。这些跳跃可以为正或负,并且再次采用伽玛分布来建模。
非独立链路价格
不同链路价格之间的依赖形式可以通过在不同链路之间引入长期变化的驱动布朗运动dZ与短期链路价格变化的驱动布朗运动dW中的相关来建模。然而,在此研究一种更特定于网络的依赖形式,即地理套利。引入节点间的相关结构允许对在先前不可分路径上引入一个节点进行建模。如果新节点实际上是冗余的并且所有供求实际上都经过它,则可以在其两侧的驱动过程中使用完全相关。这确实仍然允许分离节点任一侧的稀有事件。
地理套利和流动性
地理套利是用来描述给定端到端QoS下在由单个链路连接的两个节点之间存在至少两个不同端到端链路价格的术语。这两个端到端链路价格均可以由一个或多个链路形成,但都将提供最小特定QoS级别。在流动市场中,当所有其他因素相等时,该情形将不持续。给出下面定义:
定义1:当可以用多个链路代替单个链路时,并且当替代链路的总价格小于单个链路的总价格时,存在简单的地理套利机会。假定QoS在单链路与替代链路即替代路径π2的链路的端到端QoS之间是同等的。
链路代表不可分合同。一般情况下,不是在市场上提供的所有合同都是不可分的。对于这种情况,给出地理套利的下面说明:
定义2:当多个合同可以代替单个合同时,并且当替代合同的总价格小于单个合同的总价格时,存在地理套利机会。假定QoS在单个合同与替代合同的端到端QoS之间是同等的。
简单的地理套利对单个链路的链路价格提供直接向下压力。该压力起作用的快慢程度依赖于识别替代路径的容易程度和市场的流动程度。
单个链路的链路价格下降意味着总端到端需求的某一部分从该链路转移到较便宜的替代路径。替代路径的需求增加应导致该路径的所有链路的链路价格升高。在此出现的问题是如何量化需求从一个链路转移到替代路径对链路价格级别的影响。
然而,这不是对单个链路的链路价格的唯一力。市场流动性可以起作用来在某些条件下提高链路价格。如果某些容量请求被单链路的替代链路满足,则根据流动性,当单链路是其端点之间最便宜的容量时,需求将转移到单个链路。该需求增加将导致提高单个链路的链路价格。
单链路的竞争情形也将是重要的。如果只有一个提供商,或者如果只剩有一个提供商具有空闲容量,则当它是其端点即节点之间的最便宜路径时,也将存在单链路价格的上涨压力。该上涨压力将受到需求弹性和具有同等QoS的最便宜替代路径的价格的限制。
下面,将这些概念放在一起。在两个节点之间的给定链路上,即在其上可以获得市场的不可分合同,在此示例性地,第一链路ab应定义为提供至少QoS q的第一节点a与第二节点b之间的所有路径π1、π2的集合Λabq。价格集合pΛ={pk|k∈Λabq}包括Λabq的观察的链路价格pk。
对于地理套利,在QoS q下对该第一链路ab在市场中观察的下一链路价格p’如下给出:
p′abq=(1+e-τΔtf(pΛ,pabq))pabq [7]
其中,pabq是在QoS q下链路ab上的先前观察的链路价格。
这将与第一链路ab的随机过程相组合,如下进一步所述。在此,e-τ描述无套利校正f(pΛ,pabq)即用来消除套利情形的演变生效的快慢程度。松弛常数τ是系统流动性的量化。流动性是消除地理套利机会的速度,以其时间常数τ表达。它可以得自市场观察结果。
函数f(pΛ,pabq)也称作网络函数,封装相对于第一链路ab的观察的链路价格p和对链路价格p的适当校正可获得的套利机会程度。无套利校正函数f还体现应用和电子代理可以在网络链路价格演变的时间尺度上重新均衡网络Gn中的流的速度和程度。替代路径π2上的链路价格p也将受到影响。
如果观察的链路价格p是pΛ中最便宜的替代项,则不存在套利机会,并且不发生校正。
下一步更详细地研究仅存在一条更便宜的替代路径π2的情况,即简单的地理套利机会。在图2a中,示出在关于第一链路ab的需求q和价格p之间的依赖关系。该依赖关系示出价格p越低,则需求q越高,因为较大部分的网络用户愿意以较低价格购买网络容量。该曲线称作需求曲线。在此标为d的直接链路上从其观察价格pd到其下一价格pd’的校正的效果是使该链路d的需求曲线向左偏移x,因为在该链路d上,产生需求的总数减少,因此对于特定价格产生需求的百分比降低。
网络Gn中的总端到端需求可以假定为在较短的所研究的时间尺度例如一天内无弹性,从而该相同需求引到替代路径π2,并且加到该路径π2中各链路ac、cb的需求,从而导致相应需求曲线向右偏移相同量x,如图2b所示。
图3示出在第一节点a和第二节点b之间存在四条不同路径的一个不同图的例子。一条路径上的需求转移(-x-y-z)在此导致其他替代路径上的相应总需求转移,因为一条路径接收相应需求转移(x),另一条路径接收相应需求转移(y),并且第三路径接收相应需求转移(z)。这些转移需求出现在属于同一路径的所有链路上。
带宽需求可以采用不变弹性函数qd=Ap-Ed来建模,其中,qd是特定链路价格p下的需求量,Ed是需求qd的价格弹性,并且A是比例因子。使用该带宽曲线的支持证据被给出,但是类型qd=ldp+md的线性近似可以看作是足够的。这是因为由于地理套利导致的链路价格校正相对于链路价格级别较小。从而,对于各链路d,计算因子ld作为不变弹性函数在当前链路价格p下的切线斜率。
需求弹性Ed对于若干链路都是一致的,并且可以根据真实世界的数据来估算。由于在此时间尺度较小并且需求qd的弹性Ed一般与时间尺度成反比,因此Ed≥2的值是可行的,包括弹性Ed无限的完全无弹性需求qd的情况。比例因子A可以从市场数据(价格和交易量)中估算,但是在缺少该数据的情况下,比例因子A可以假定为对于各链路均不变和一致,其中,A=1。
假定供应的不变弹性Es,也就是,市场工作正常而远远没有达到耗尽点,它被表达为qs=lsp+ms。在短时间尺度内,扩充网络Gn经常是不可能的,从而在此,唯一的相关因素是可以改变在节点位置的一组端口上提供的容量的速度。这依赖于节点和提供商网络所采用的网络管理技术。假如节点将采取相同或类似的带宽管理技术并且各链路上的总供应由同一组长途提供商支配,则假定因子ls对于所有链路均一致。在这些节点提供的容量可以以带宽管理操作的速度(非常快)来改变,并且在该时间尺度内提供一个额外带宽单元的增加成本接近于零。因此,供应将是非常有弹性的,并且大于ld。
对于供应弹性Es和需求弹性Ed,可以从市场数据获得较准确的估算,存在更多有关带宽市场长期行为的信息,它由于技术发展而用于平均价格的长期下降。
简单的套利情况可以通过将需求qd视作点到点即节点到节点守恒的网络流同时允许从直接链路d转移到替代路径从而实现负载均衡效果来解决。校正结果应是如下状态
其中,n是替代路径的链路数,并且z=(ls-ld)-1是由于单一的需求量变化导致的链路价格p变化。在这种状态下,不存在任何更多的套利,从而不发生更多的校正。对于x求解该方程产生
知道x,直接链路的价格校正为
并且,对于替代路径上的每一个链路,校正为
一般,在地理套利情形下,将存在连接点a与b的h>0条路径,其中,价格ph比pab便宜。xk定义为从直接链路d转移到替代路径k∈{Aabq/(a,b)}的所有链路的网络流量。如果xk允许仅为正,则这意味着允许以替代路径替代直接链路d,但是没有替代路径π用来替代另一替代路径π。即使每个链路可能具有流,替代路径π上也可能不存在端到端流。因此,一般,端到端流不能从多链路替代路径π转移到无论何处,这就意味着一种限制。因而,直接链路d的无套利状态和替代路径k可以写作
其中,
是替代路径k和i的所有公共链路的z之和。前面表达式的复杂性增大,
因为路径一般将是相交的。另外,
x≥0。 [14]
Δk是套利大小,即一方面是第一节点a与第二节点b之间的所提出价格的绝对差,另一方面是路径k。无套利状态可以如下改写:
或者
对于所有替代路径k,使用矩阵将路径k的前面表达式扩展成下面(h×h)线性方程系统:
Sx-D=0 [17]
其中
x=(x1x2...xh), xi≥0 [18]
S=zdoh+(zij), i,j∈{1...h} [19]
oh=(uij),uij=1 i,j∈{1...h} [20]
以及
D=(Δ1Δ2...Δh)T [21]
这是线性约束的线性优化问题。形式Sx=D,x≥0(其中,D是套利大小矩阵并且S是价格变化矩阵)是标准线性规划优化问题的形式,其中,规划指的是方法而不是计算机程序意义上的。线性规划问题典型地通过内部点(多项式最坏情况)或者单形(指数最坏情况但是在实际中非常良好)方法来求解。然而构造矩阵S存在一个实际问题,因为该矩阵需要找到价格低于直接链路价格pab的所有简单路径。简单路径是不带重复边的路径。在最坏情况下为多项式时间(polynomial time)的意义上,K最短简单路径问题的有效算法以预先知道的最有效需求K存在。然而,存在一个较好的替代方案,允许在开始优化之前避免构造价格变化矩阵S。使用下述迭代方案避免约束x≥0,因为从构造中它总是隐式地成立,从而负载均衡在每一步均使用矩阵求逆。
无套利迭代算法
给出链路价格p和直接链路d的直接链路价格pab的图Gn。在昂贵路径集合为R=d的情况下,R中任何路径的成本C为C(R)=pab。
1.查找从节点a到节点b的最便宜路径。假定该路径的成本为pnext,并且路径为ynext。
2.如果C(R)≤pnext,则完成该过程,因为没有套利可能性存在。
3.在R与ynext之间的负载均衡步骤中,对R中的路径和路径ynext的所有链路更新链路价格。
4.R=RUynext
现在证明算法终止并且正确。为证明终止,需要注意的是每一次迭代,比集合R中的任何路径均便宜的一条替代路径进入R,并且不离开它。图Gn是有限的,从而算法一定终止。在终止时,集合R中的所有路径都具有相同的成本,并且不存在任何更便宜的替代路径。因此可以实现无套利,并且算法正确。
下一步,说明如何完成负载均衡和链路价格更新。这通过应用前面方程来实现,从而在每步求解Sx=D。然而,在每一步是将进入路径的负载均衡给R中的路径,而不是将直接链路的负载均衡给所有较便宜的路径。该迭代过程隐式保证最终求解具有x=S-1D≥0而无需显式地施加该约束。
组合价格过程
提出网络合同图Gn中的链路(合同)的两个价格变化源:SRR随机过程和遵循采用地理套利的负载均衡过程。这两种方法可以组合在一起以获得下面的随机微分方程:
X=log(p′) [22]
dX=η(
X+GU-X)dy+σdW+GdU+HdV+ψdN [23]
d
X=-vdt+ρdZ [24]
除了项ψdN描述地理(无)套利影响之外,这些是与上述相同的方程。该项体现网络函数f,并且因子ψ扮演先前流动性项τ的角色。dN描述每当不存在地理套利影响时为零的随机过程。当存在地理套利影响时,随机过程项dN提供适当的校正以在合同网络中从先前观察的价格消除套利。上述方程表达在套利人通过从中获利起作用来消除套利机会的同时,市场力量起作用这一情况。实际上,它们是市场的一部分,在这种情况下,只是显式地进行建模。
一般而言,套利人可以以他们行动的大小dN对如以期望值E[η(
X+GU-X)]体现的预期市场变动加以考虑。期望E在此将关于真实测量,因为潜在商品是非贮存的。在低流动性的情况下这将更重要,因为这样他们行动的时间尺度将增大。
在图4中,示出在如图1所示的网络Gn上计算下一价格的算法的方框图。对于各链路ab、ac、cb,其在特定时刻I的当前链路价格pab、pac、pcb以及由于单一的需求量变化而导致的链路价格p的各自变化z=(ls-ld)-1是已知的,其中,ls和ld是对需求qd=ldp+md和供应qs=lsp+ms的线性近似中获得的因子,它们是已知的(I)。对于每个该链路ab、ac、cb,执行比较步骤II,用于确定使用特定链路ab、ac、cb的价格p与不是使用特定链路ab、ac、cb而是使用网络中不包括特定链路的替代路径π的价格之间的价格差。对于第一链路ab,这意味着检查是否pab>pac+pcb。如果是,则这意味着使用替代路径π2比使用第一路径π1便宜。
下一步骤是变化计算步骤III,用于根据所确定的价格差,确定使用特定链路ab、ac、cb的价格p中的链路价格变化和使用替代路径π2的链路的价格p中的链路价格变化。为此,可以使用方程[9]。
这表示需求转移x受到所确定价格差的影响。这是转移计算步骤III,用于根据所确定的价格差确定要从特定链路转移到替代路径π的现有传输容量需求qd的数量x。这可以对于各个链路ab、ac、cb来完成。然后,计算各链路ab、ac、cb中的对应链路价格变化zx(IV),也就是,zabxab、zacxab、zcbxab、zabxac、zacxac、zcbxac、zabxcb、zacxcb、zcbxcb在影响计算步骤IV中完成,用于确定由所确定的所要转移的传输容量需求qd对使用特定链路的链路价格p影响的链路价格变化zx。
在特定链路的组合步骤V中,对于特定链路,组合从网络Gn中的所有链路确定的使用特定链路的价格中的链路价格变化,以确定特定链路的总价格变化ψdNab。这意味着对于第一链路ab,将zabxab、zabxac、zabxcb项组合成公共项dNab(VI)。在此,这意味着减去源于各自链路本身的项,因为它表示离开该链路的需求流,而相加源于其他链路的项,因为它们表示进入该链路的需求流。在此,这表示:
并且一般而言:
然后,将该项与流动性项ψ相乘,其中,流动性项ψ体现描述消除套利的快慢程度的因子。
下一步是合并步骤VII,用于合并所确定的总价格变化ψdNab与使用特定链路的价格p中市场引起的价格变化,以计算使用特定链路的价格p,其中,市场引起的价格变化由至少一个随机变量驱动。如上所述,在此,市场引起的价格变化建模成两个不同布朗运动dW、dZ,泊松过程dV和半马尔可夫过程dU的组合。该市场引起的价格变化与所确定的总价格变化dN进行合并以定义对数价格变化dX,并且最终定义新价格p’。这意味着,通过使用:
X=log(p′) [22]
dX=η(
X+GU-X)dt+σdW+GdU+HdV+ψdN [23]
d
X=-vdt+ρdZ [24]
计算可以用作随后决策步骤基础的新价格p’。
因此,所述算法包括如通过方程[7]在原理上所述的类似功能,即新价格p’对该链路和其他链路的先前价格p以及由流动性项ψ表达的潜在市场的流动性的依赖关系。
在决策步骤中,根据所算出的链路价格p决定是增大/减小还是保持在特定链路ab或替代路径π2上传输单元最好是信息单元的需求qd。新价格p’是根据观察因素将遵循特定链路上的先前价格p的价格。该新价格p’可以对形成网络Gn的子网的若干链路或者整个网络Gn本身来计算。由于使用传输设施以用于商业或私用目的的实体使发生费用仅可能地低是自然愿望,因此传输价格p的变化影响在若干可能路径π中的哪一条路径上执行传输的决策。如果替代路径π的价格p较低,则传输容量需求可以引到较便宜的路径π。然而,附加决策因素如需求转移成本、通过与容量提供商的特殊协议打折的可能性、个人或公司偏好等也可能综合到该决策中,该步骤当然可以通过根据采取哪一个决策向相应系统提供决策规则来自动化。该决策可以仅影响一个单元,或者也可以施加于这些单元的流。决策单元因此可以根据价格演变在任何时间点进行决策,或者仅在预定时刻进行决策。
一旦作出决策,就可以执行需求改变步骤,其中,根据所算出的链路价格p,减小或增大在特定链路ab或替代路径π2上传输单元的需求qd。该步骤根据所算出的价格p实现需求路由选择。
价格演变不仅让网络用户感兴趣,而且在具有股票和股票选择权的情况下,让想要从价格差中获利的实体感兴趣。因此,价格计算也可以由这些实体使用,并且随后是行动步骤,包括根据算出的链路价格p对网络Gn上的传输带宽作出购买/保持/出售行动之一。因此,可以将带宽即传输容量作为单独商品来交易。
上述整个过程可以顺序执行若干次以提供包括若干随后算出的链路价格p的链路价格系列。因而,该链路价格系列由逐一出现的一行价格组成。该整个过程可以再次执行若干次以提供若干链路价格系列。不同系列例如可以进行组合以获得其平均值。为此,可以首先执行贴现(discounting)步骤,其中,将链路价格系列内的链路价格p贴现回到它们的现值,从而提供贴现价格系列,随后是综合步骤,其中,对网络Gn或其子网综合贴现价格系列,以从中获得网络Gn或其子网的净现值。
计算结果,不管是单个计算价格、链路价格系列或者净现值,都可以用作包括对网络Gn或其子网的购买/保持/出售行动之一的决策步骤中的决策因素。
使用计算结果的另一可能性是执行自适应步骤,其中,例如通过改变传输设备如交换机、交叉接头、中继器、复用器、放大器、光纤或其设置来根据算出的链路价格p改变网络Gn中特定链路或不同链路的传输容量。这可以通过使用提供允许改变网络特定设置如可控制传输容量、衰减、放大等的功能的网络硬件来具体完成。
简单网络的价格演变
链路价格过程与称作GAL的地理套利和流动性的组合被认为是新的。以下提供简单网络的研究来帮助树立直觉。考虑如图1所示的无向三角形网络,其中,两个链路即边ab、ac以同一价格p开始,并且第三边cb的开始价格pcb随着不同模拟而改变,作为其中可以发生地理套利的最基本市场设置。这就给出关于价格p的等腰三角形。在一条边与其他两条边的比率在10%与190%之间变化的情况下,开始绕行三角形的总价格的范围为采用某任意价格单位的2.1到3.9。在各条边上将所提供的QoS设为一,并且将容许QoS设为二。因此,在任何不同节点对之间总是存在两条不同的路径。在本例中,考虑高流动性市场,从而套利机会仅持续观察它们的时间步长。新地理套利机会可能出现在各时间步长,但是负载均衡即需求转移与在链路的随机过程中体现的通常价格驱动因素一起用来在各个随后时间步长上完全消除它们。
套利存在性和净现值
在图5中,概括套利存在性即在该设置中它发生多少和相对于整个网络的NPV的这些套利机会的净现值(NPV)的结果。对于所有NPV计算,使用与不变5%折扣的连续混合。左上面板(a)示出在0%长期价格趋势不确定性下,关于10%(最低线)、50%、100%、150%、200%(最高线)的短期价格变更率的套利与边长比率之间的关系。左下面板(c)示出该套利的净现值。右上面板(b)示出在10%的短期价格变更率下,关于0%(最低线)、10%、20%、30%、40%(最高线)的长期价格趋势不确定性的套利与边长比率之间的关系。右下面板(d)示出该套利的净现值。
如同预期,不论是短期价格变更率还是长期价格趋势的变更率,套利机会的频率都随着变更率的增大而增大,如图5的上部面板(a)、(b)所示。短期和长期变更率在幅度和它们与网络形状的关系上具有不同的影响。这可能是因为当发生套利时,受到影响的价格是观察价格p,并且这直接反馈到p的过程中。因此,当与长期趋势的交互有助于套利该长期趋势时,平均对数链路价格
X不受到直接影响,因为它是通过套利改变的链路价格p。另外,在基本结构即具有零变更率的结构中,不存在套利,因此长期趋势试图这样保持它而与任何套利影响无关。在长期趋势价格过程之间不存在任何关联,从而,如果对于它们以无套利开始,则它们可以被认为是试图那样保持它。简而言之,不同链路上的独立长期价格趋势制约套利。
如图5的下部面板所示,套利机会的NPV也随着变更率增至几乎总网络Gn的NPV的2.5%。即使对于流动性相当高的市场,也是这种情况。长期价格趋势不确定性独自创建小于网络NPV的0.1%的有价值套利机会,因此是不重要的。这可能是因为套利机会的尺度即它们的值大部分由布朗运动σdW中的变化来确定,并且平均对数链路价格
X的变化通过平均回归(reversion)η的速度来按比例降低。
GAL对观察价格的影响
可以假定节点之间的地理距离即各个链路的长度与该链路上的平均价格成正比。在形式为等腰三角形的网络中,研究对相同长度的两条边(称作定长边,虽然它们的价格p在每个模拟的每个时间步长确实发生变化)以及另一条边(称作变长边)的价格p的影响,因为开始价格比率从1∶10∶10变至19∶10∶10,比率为可变∶固定∶固定。
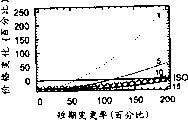
图6示出一年(在此为252个交易日)之后的平均现货价格p的百分比变化以及作为平均价格百分比一年后所观察的价格变化的标准差。图6a示出定长链路上的价格变化与短期变更率的关系。图6b示出变长链路上的价格变化与短期变更率的关系。图6c示出定长链路上的价格变化标准差SD与短期变更率的关系。图6d示出变长链路上的价格变化标准差SD与短期变更率的关系。面板右边的不同线的数字表示关于边的关系n∶10∶10中的数字n,即越来越钝的三角形网络。叉线给出孤立链路(iso)的情况以作比较。
即使在没有网络影响即套利引起的负载均衡的情况下,在一年后观察的平均价格也存在变化。对于包括变更率影响平均值的对数的过程,在随机计算中这是常见现象,并且甚至在几何布朗运动中也可以看到。它意味着由于套利影响的变化可以与随着短期变更率改变的基线相比较。该基线在图6的所有面板中以虚对角叉线表示。
左(固定边)面板即图6a、6c与右(可变边)面板即图6b、6d的任何比较示出这两种边类别的价格表现不同,实际上甚至是以相反的方式。在此存在两种影响,首先是简单的边长差异,并且更细微的是,其中两条边具有相同长度。该重要性随着边长的比率而改变。对于非常锐的三角形,任一条固定边都可以容易地导致套利,而对于非常钝的角,只有一条边即可变边可以容易地产生套利机会。因此,在锐角三角形网络的情况下预期看到相对于基线的最大变化。这在图6中可以观察到。一般,在图6的右上面板中以深色点表示的短边变得较长,在图6的左上面板中以深色点表示的较长边变得较短。这些平均价格变化的比例是非常不同的。在最锐的情况下,短边的价格可以增长250%而不是降低大约5%的预期即基线情况;而长边的价格直接降低30%,而不是大约5%的预期情况。基线情况对于两个不同的边将总是相同的,因为当它们孤立时,除了当考虑百分比变化时去除的常项之外,它们表现完全相同。因此,在最锐情况1∶10∶10下,套利影响在一年之后将三角形推向2.5∶7∶7。在最钝情况15∶10∶10下,一年后可以看到推向14∶10.5∶10.5。从对称性可以预期,10∶10∶10的情况看上去是稳定的结构,因为其观察平均价格相对于基线变化很小。当套利影响可以推向对称情形的时候,长期价格过程将起作用来保持原始边比率。因此,非等边三角形的稳定限制结构将不是对称的10∶10∶10结构,而是两种相反力之间的某种平衡。
还混有对价格变化标准差的影响。随着边比率的增大,影响的扩大更加清晰。对于可变边,所观察的价格变化的标准差(SD)从锐减至钝。对于接近基线以增大钝角的固定边,观察是相反的。可变边SD与基线交叉,并且不断远离它。
在非常锐的三角形的情况下,短的可变边通过套利影响由其他两条边不断拉动,但是这随着钝角的增大而迅速减小。
知道替代路径的拓扑结构对于理解网络中的价格动态特性是重要的,并且提供对具体受限情形的量化。这些结果表示来自地理套利的对价格以及价格变化的网络影响,至少可以与来自影响各个链路的随机过程对价格的影响同样重要。
GAL对网络NPV的影响
图7示出地理套利流动性对三角形网络的NPV的影响。在其左上面板(a)中,示出相对NPV与短期变更率的关系。在其右上面板(b)中,示出NPV的SD与短期变更率的关系。在其左下面板(c)中,示出NPV变化与边长比率的关系。在其右下面板(a)中,示出NPV的SD变化与边长比率的关系。在下部面板c、d中,短期变更率是由指向上升短期变更率的箭头表示的不同曲线的参数。图7a、b包括基线,即孤立链路的影响(叉线),而图7c、d包括网络即连接链路的附加影响。
该NPV是三角形各边的NPV之和。如同以前,对于各个链路上的价格变化,基线、孤立链路、三角形NPV随着短期变更率的增大而改变(增大),如右上面板所示。具有不同三角形比率的不同网络之间的差异与几乎是零变更率NPV的140%的相对于零变更率的NPV变化相比更不重要。三角性形状上的扩展小于10%。按照相同短期变更率的平均NPV,对于网络NPV的SD,三角形形状的差异甚至更小。
图7的下部面板(c)、(d)示出地理套利对网络NPV的附加影响。对于锐角三角形网络,达10%的平均网络NPV减小,如图7的左下面板(c)所示。这将随着钝角的增大逐渐变至平均网络NPV的大于2%的增大,在约为等边结构时最大化,然后逐渐减小。只有对于50%和更高的短期变更率,变化才变得显著。网络NPV的SD总是减小,如图7的右下面板(d)所示。对于200%短期变更率下的锐角三角形,该减小开始于大约20%减小,然后对于非常钝的三角形,在再次变得较显著至12%的减小之前在10∶10∶10的边比率变得较不显著。
因此,网络影响与各个链路的价格相比对三角形的总NPV的影响小得多。各个链路的百分比平均价格差根据所考虑的边,上下最大可达250%,而对总NPV的影响总是小于10%。在某种意义上,三角形网络至少在平均值上是一个自我避险装置,而单个链路则不是。网络NPV的SD的减小易于理解,因为每当观察到套利时,价格根据流动性在某种程度上相互靠拢。在这些实验中,足够高的流动性用来在观察到它之后的下一时间步长期间消除套利。这是套利机会值与无套利影响网络价格演变的程度之间的折衷。较低的流动性通过使套利机会持续更长而增大其值,但是将减小其他影响。
网络市场的价格演变
使用一个现实国际性拓扑结构来分析结果的适用性。具体地说,对链路合同的三角形的潜在存在及其边比率分布进行量化。
合同网络构造
下一步,构造不可分带宽合同图的现实版本。由于市场目前处于扩展和转变阶段,因此目前没有一个数据源,当然也没有如同潜在链路合同的拓扑结构这样的东西。可以使用有关商业光纤干线图、节点运营商部署图和OTC带宽市场的交易的信息构建可接受的将来拓扑结构。结果是可以由提供商作为不可分合同在带宽市场中提供的带宽的地图。
如图8所示的合同地图以重叠若干载波干线图开始来构造。图8示出亚洲、美国和欧洲的组合合同网络拓扑结构,其中,两字母标号表示城市名称,例如NY为纽约,HK为香港等。如果存在至少一条干线可以连接两个节点而不经过任何其他节点,则在地图中在它们之间创建一条边或链路。如果所有可能的网络级路径都将经过其他节点位置,则不能作为不可分合同提供节点之间的链路。这样的一个例子是达拉斯与伦敦之间的连接。所有网络路径都将经过纽约或华盛顿节点,因此达拉斯-伦敦不是本图中的边。使用Haversine公式计算两个地点之间的地理距离作为边长的粗略近似。该方法一般将低估网络连接的实际长度。
一些简单的观察显示美国的连接最密集,欧洲次之,美国-欧洲更少。不能直接看到但与本分析相关的是很多节点聚集在相对小的连接密集区域内,而从一个局部群集到另一个的边则稍长。
合同网络拓扑结构
上面还示出在边比率为1∶10∶10的锐角三角形的情况下网络影响最显著。存在187个三角形网络。在允许两个“固定”边相差仅10%的情况下,还存在86个三角形,即总数的46%。将这一要求放松到20%,则包括129个三角形(69%),而放松到30%,则包括175个三角形(94%)。
图9示出使用10%为间距的这三种情况的三角形边比率分布的频率直方图。这些比率是根据地理距离比率而不是观察价格来构造的。然而,至少一些网络成本大致与距离成线性关系,并且这些将支配长途路径的平均值趋势ν。黑条是两条定长边在可变边的10%内的三角形,灰条对应于20%,白条对应于30%。
从该子网分类的最直接观察是存在大量的锐角三角形(1-5∶10∶10),并且这不随着放松所要包括的要求而改变。当放松该要求时,在非常钝的角度,例如,大约17∶10∶10,出现第二峰值。边比率在5∶10∶10与15∶10∶10之间的三角形非常少。潜在合同网络中锐角三角形的如此高比例的原因是在美国的东西海岸线另加一些中西地区的高科技和人口集中。因此,在这些集中地内的边较短,并且不同集中地之间的边则长得多。无论陆地和海底传输电缆的成本差异是多少,大西洋和太平洋仅用来加强这一趋势。
因此可以断定网络中出现高比例的锐角三角形是地理结果,它预期为非常健壮的结果。这意味着来自无论比率是多少都存在的地理套利的网络影响将是非常明显的,因为对于该拓扑结构,这些是最极端的。
因此,提供一种方法来具体构造反映其独特特性的电信商品现货价格过程。所关注的商品是节点之间的点到点带宽。三个因素组合在一起来产生观察价格:链路价格随机过程、地理套利和流动性。地理套利通过将需求转移到同等QoS下的较便宜替代路径来影响观察价格。
地理套利甚至对于高流动性市场也是在最大可达35%的交易日发生的常见特性。影响对于高度锐角三角形是最明显的。长期和短期变更率导致不同的定量和定性网络影响。各个链路过程中达200%的短期变更率以负偏移向均值回归,从而,在没有网络影响的情况下,实际观察短期变更率最大仅达到80%。在高短期变更率的情况下,套利NPV最大至网络值的2.2%,但是对于达40%的长期变更率ρ是不显著的(小于0.1%)。
在模拟中,网络链路的价格在平均意义下下降来反映递减的技术成本ν。网络链路的平均价格变化由网络影响(地理套利)改变,并且差异随着短期变更率的增大而增大。价格变化根据三角形边比率以及研究哪一条边,可以在任一方向上。观察价格的变更率(标准差)几乎一直由网络影响减小,并且这可以减小达一半。
一年的总净现值NPV看出由于网络影响对于锐角三角形减小达10%,并且对于等边三角形增大达3%。网络值的变更率示出达30%的一致减小,而对于轻微锐角(5∶10∶10)减小最少。
当链路价格过程出现在石油和电市场中时,它们由跳跃扩散激发。主要差异是显式包括表达网络拓扑结构对价格动态特性的影响的地理(无)套利项。考虑具有短期和长期变化的短期和长期动态特性或者随机合适时间收益。长期动态特性的均值偏移在此显式地为负。价格由于技术发展而在平均意义下降低而不是升高。相对于这些源的其他附加新因素是加入跳跃和峰值项,尤其是时段切换模型。峰值预期比价格跳跃更重要。在石油市场中,价格跳跃基本上是OPEC状况的变化结果,并且可以延长该状况的不同状态。在带宽市场中,对于交易资源的垄断提供商,难以合法产生或维持卡特尔(cartel)定价。在电市场中,并且可能在带宽市场中,峰值通常是对于峰值需求缺少资源过量提供以及设备故障和/或某相关需求增加的结果。地理套利是未在其他商品中见到的价格动态特性的新因素。负载均衡与经济变元一起可以用来脱离套利情形,因此对链路价格具有网络影响。
所述方法的很多应用是可能的,其中一些已在此处阐述:网络基础结构的估价;网络资产证券的设计;网络扩展或新节点位置的决策支持工具;价格方案建模。例如,重申一次,三角形所有三条边的值(NPV)对于网络影响几乎是自避险的。在没有方法来产生网络基础结构的价格方案的情况下,定量优化是不可能的,并且这也是当前工作的应用。
由于现货价格的建模只是网络商品的开端,因此下一步是如同电市场的做法将该方法扩展到期货市场。就交易商品是不可贮存的而言,扩展是重要的。代替从现货价格得出期货曲线行为,对期货曲线演变进行显式建模,并且现货价格只是最短期的期货。如同大部分商品,期货市场预期比现货市场更大且更活跃。对该方法的另一扩展是更深入地研究与QoS约束相关的稀有事件的影响。
因此,本发明提供一种方法来考虑内在于带宽市场的网络影响对例如电信商品价格进行建模。这些网络影响对价格演变和网络值产生非常重要的变化。这些变化依赖于关于正负号和幅度两者的网络拓扑结构。与可行的未来网络拓扑结构的比较示出从网络影响的角度而言极端的拓扑结构将是常见的。
期货定价
下面描述上述方法对期货合同的应用。派生物尤其是期货合同的派生物对于风险管理和规避可能是重要的。然而,目前没有任何方法可用于对潜在资产是对网络某一部分的要求(claim)并且不可贮存的附带要求(contingentclaim)进行定价。到目前为止,地理(无)套利尚未包括在期货的附带要求的定价中。期货派生物对于带宽比对于很多传统商品的重要性大,因为带宽不能贮存以作以后使用。它是不可贮存的商品。在此,提出一种方法来对特定期货派生物合同集合进行定价。期货合同被定义为现今购买容量以在将来固定日期开始,并且在固定期限内使用。在此,使用无套利条件和地理无套利,提出一种用于对期货的欧洲风格附带要求进行定价的方法。
目前,在带宽市场中交易的证券大部分是买卖双方直接交易(OTC),典型地是覆盖长时间(数月到数年)的期货合同。这种情况部分是由于效率低的协商和合同结算机制。新交换技术、公共联营和互连点预期促进朝向更流动带宽市场、更短合同期以及现货市场发展的自动化。另外,光纤交换不是罕见的。在适当的风险管理的情况下,预期出现期货派生物尤其是期货购买选择权。当支付签定合同时所达成的某价格时,期货购买选择权提供以某固定日期开始在给定期限内使用容量的权利,但不是义务。与具有对网络商品的独特适用性的更专用证券一起,以后将形成不同网络提供商之间的可能交换。这将效仿于形成专用数量灵活证券的能源市场。
在此,商品带宽定义为具有限定延迟、抖动、分组丢失等的点到点容量的合同,例如T3=45Mb/s。这些商品合同具有标准化、限定开始时间,例如,每15分钟、以:00开始的小时、以00:00开始的天,以及长度例如15分钟、1小时、1月、1年。带宽作为商品几乎是独特的,因为它不仅在线购买和出售,还可以在线使用。除纯金融商品如利息率产品之外,交易和使用之间具有直接关联的最类似的其他商品是电。因此,可以应用为对电价格、期货曲线及派生物进行建模形成的方法和见解,然后使用点到点带宽的特定特性改进它们。例如在美国和澳大利亚没有存储能力的电信商品和电的最重要共同特性是它们都是非贮存商品。也就是,没有办法贮存带宽以及以后使用它。这具有重要的技术和实际含义。该不可贮存性是与传统商品的最大差别,但是这一概念非常有用。与其他不可贮存的商品相比,对带宽建模的最重要附加特性来自网络方面,因为一般而言在给定服务质量下任何两点之间均存在若干路径。
下面示出如何结合对不可贮存商品的先前工作、网络影响和带宽现货价格建模来对电信商品期货合同的欧洲风格附带要求进行定价。根据现实信息对期货合同的购买选择权给出示例计算。这与可以提供一定范围的实行可能性的更一般风格要求例如美国或百慕大选择权形成对比。在此,网络影响显式地包括在对期货附带要求的定价中。对于不可贮存的网络商品,这是朝向更一般附带要求定价和避险的第一步。
有关期货的技术说明
按照惯例,期货合同(forward contract)是两个个体之间的交易,而期货交易合同(futures contract)是汇兑交易证券。这两种合同都是将来以合同开始时达成的固定价格将来交付资产。由于汇兑通过具有按日调整的容限要求来减轻不履约风险,因此期货和期货交易对日利息率变化具有不同的敏感性。由于利息率建模在此不是目标,因此假定不变无风险利息率r。因此,期货和期货交易价格是相同的,并且这两个术语可以互换使用。
假定过滤概率空间Ω的上下文,在真实世界概率测量P和在时间0≤t≤T*内发生的事件ξ(t)的情况下,期货合同F(t,T)具有期限t≤T≤T*,并且交易发生在固定时间区间[0,T*],其中,T*是固定时间。P(t),0≤t≤T*表示现货价格。这是用于讨论期货及派生物定价的通常设定。
网络模型
带宽交易市场以合同图G(N,L)表示,其中,N是图的节点,并且L是节点之间的链路。合同图G(N,L)中的链路表示两个节点之间的不可分带宽交易合同。具体而言,可以假定标准合同为具有限定延迟、抖动、分组丢失等的T3(45Mb/s)容量,并且可以采用标准化开始时间,例如,每15分钟,以:00开始的小时,以00:00开始的天以及长度来获得合同的若干时间尺度。此流动性程度对于带宽交易尚未存在,或者至少尚未得到广泛观察,但是,考虑电市场的发展方式,这可能是最终情形。节点N是公共联营或者互连点,其中,由于能够在网络之间任意交叉连接而存在很多载波。因此,路径可以以提供商无关的方式来组合。
带宽以在网络或物理层一般将包括若干潜在链路L的点到点合同的形式在市场上提供以作销售。因此,合同图G(N,L)是交易合同级别下的网络连接性的抽象图,并且合同图G(N,L)中的链路/路径不一对一映射到物理或网络层链路或路径。合同图抽象对于研究内在于带宽市场的网络影响是有用的。也就是,任何链路L上的价格演变不独立于相邻链路的价格,因为连接两个地点一般存在多条路线,并且如果其他因素例如QoS相等,则购买者将选择最便宜的路径。
期货交易价格属性
称作M(t)的Martingale是预期将来值E与其当前值相同的随机过程,也就是,对于ts>t1,
E[M(t2)|ξ(t1)]=M(t1) [25]
其中,ξ(t1)描述直到t1已知的任何事情,包括M(t1)。使用风险无关测量,这尤其意味着预期将来值E贴现回到现值。如果该值E与当前值不同,则将存在在无成本的情况下获利的机会。处理当风险无关测量唯一时这才有意义这一情况存在另外的技术细节。
在此,带宽电信商品市场中的主要交易商品是具有固定期限和履约价格的期货交易合同。时间上的各个期货交易合同的价格是以Q表示并且等同于真实世界概率测量P的风险无关测量下的Martingale,否则,期货交易市场包含套利机会。风险无关测量是用于对派生物合同定价的构造。该观察独立于期货资产是可贮存还是不可贮存的,因为期货交易合同本身是可贮存的。
由于带宽是不可贮存的,因此没有理由预期现货价格p将是风险无关测量下的Martingale。这不意味着市场具有套利机会,因为现货不是可交易资产。实际上,在潜在资产可以在一个时间购买并且在另一个时间出售(这通常是可交易项目的定义)的意义上,现货价格过程不存在。当可以将在一个时间购买的资产替代在另一个时间购买的资产时,现货价格过程可以认为存在。例如,今天购买的股票可以替代明天购买的股票,并且购买人不能区分这两者。
以更技术的语言,不可贮存性意味着现货商品不能是任何自筹资金策略的一部分。该限制意味着现货价格p(T)的现货价格过程实际上只是到期期货价格F(T,T)的集合。在这种意义上,现货价格过程确实存在并且是可观察的。对于任何期限0≤T≤T*,到期期货价格F(T,T)等同于此时的现货价格p(T)-它们都是时间T的价格p以在时间T交付。假定期货资产的交付以与现货资产的交付相同的方式来定义。另外,F(T,T),0≤T≤T*不需要是Martingale,因为它是不可贮存的。对于不可贮存商品,F(T,T)与p(T)之间的等同是完全的。
期货/现货(非)关联
对于可贮存投资商品,现货与期货价格之间的传统关系通过以购买现货并且保持它直到期货到期,以到达
F(0,T)=p(0)e(r+u-y)-T, [26]的策略比较期货价格来给出,其中,p(t)是时间t的现货价格;r是(不变)利息率;u是p的贮存成本,为现货价格p的固定比例;并且y是使两侧相等所需的适当时候的收益(convenience yield)或规避(fudge)因子。规避因子y一般被合理化为实际保持商品的效益,例如,受益于价格p临时增长的能力,也称作短缺。该项的更高级理解是涉及长期和短期价格动态特性。当潜在资产是不可贮存的时,该关系不成立。
欧洲期货选择权及派生物
期货选择权的定价是较容易的,在此将考虑期货购买(call)选择权。到期时,欧洲期货购买选择权的清算是max(F(T,T)-X,0),其中,X是履约价格,并且F(T,T)≡p(T),从而清算也等于max(p(T)-X,0)。P(T)不需要是Martingale,虽然F(t,T)是关于t而不是关于T。从而,实际上,期货购买选择权可以视作现货购买选择权。Black-Scholes选择权定价公式在此无效,因为它假定现货市场资产的可贮存性。同样,Black期货选择权公式假定期货价格分布的对数正态,一般而言,这由于网络影响也将无效。
现在Q是风险无关测量,并且假定它存在并且唯一。从风险无关测量Q的一般定义,遵循
EQ[F(T,T)]e-rT=F(0,T)e-rT [27]
因为所有投资按定义在风险无关测量Q下具有与无风险率相同的预期回报。换句话说,F(t,T)是风险无关测量Q下的Martingale。方程[27]是风险无关测量Q的定义或者至少是对其的约束。它是这两个中的哪一个依赖于其他假设,尤其是描述期货价格演变的随机过程中的参数个数。当现值是在时间零所取的时,两侧的e-rT项允许比较现值。
在方程[27]中,期货合同F(0,T)是在市场上今天即在时间零观察到的。该期货合同F(0,T)是要在时间T支付的金额,其中,e-rT项将此转换成今天的现值。
无风险利息率r是已知的,假定它不变,期货交易合同F的期限T也是已知的。F(t,t)≡p(t),从而如果一个人拥有p(t)的模型,则他可以将该模型调整成如方程[27]所示的市场预期。例如,当使用几何布朗运动dp/p=μdt+σdw来描述现货价格时,该调整过程导致以无风险利息率r代替现货价格偏移项μ。在将p(t)调整成市场预期即选择风险无关测量Q从而使方程[27]成立之后,具有履约价格X的期货交易合同F的购买选择权的预期价格由下面表达式定义
EQ[max(F(T,T)-X,0)] [28]
≡EQ[max(S(T)-X,0)] [29]
在此,尚未提出价格p(t)的形式,这对于这些方程和选择权定价是关键的。到此为止,所有网络影响即地理套利隐藏在p(t)内。
可以对方程[28]进行推广,以获得仅依赖于期货交易合同F(T,T)的分布、某个确定性参数集D,并且是欧洲风格即仅在T实行的任何附带要求C(0)的价格p:
C(0,D)=EQ[C(F(T,T),D)] [30]
≡EQ[C(S(T),D)] [31]
在形成该附带要求价格的该方法中,所要突出的是如何将带宽的独特特性用于该形成中,因为存在若干细微之处。两个重要的特性是不可贮存性和网络中存在地理套利的潜在可能性。
如上所述,不可贮存性破坏价格p(0)与期货交易合同F(0,T)之间的关联,因此不能从今天的现货价格直接转到今天的期货交易价格,以及期货交易选择权。这意味着当这是保证将来带宽的方法并且导致方程[27]时,期货是以它们自己的权利交易的商品。
地理套利已用来描述在给定QoS下两个地点之间可能存在多条同等路线,并且如果存在,直接路线即链路连接集可能不总是最便宜的。发现较便宜的替代路线的困难性导致可能的套利机会以及链路价格的动态特性。这些套利机会可以与伪多项式算法一起观察以对它们进行检测。该动态特性包含在现货价格过程内,并且已经在前面描述过。
示例:期货购买选择权定价
在本章节中,执行多个步骤来根据图10a、b的数据和现实假设对从2001年2月到2001年12月这10个月即210个交易日的纽约到洛杉矶(NY-LA)的一月DS3容量的期货合同的欧洲风格购买选择权进行定价。图10a示出从纽约到洛杉矶(NY-LA)的DS3容量的期货曲线,其中,交付月起于2001年2月直到2002年1月,并且合同期为一个月。图10b示出从纽约到洛杉矶(NY-LA)的DS3容量的期货曲线,其中,交付月起于2001年2月直到2002年1月,并且合同期为一年,按月计费。点线是购买报价,短划线表示出售报价。
考虑三种定价情形。
●完全忽略网络影响和地理套利的可能性;
●包括经由芝加哥(CH)的可能替代路径,从而,网络是边比率设为
1∶1∶1.9的钝角三角形NY-CH-LA;以及
●包括经由旧金山(SF)的可能替代路径,从而,网络是边比率设为1∶
0.1∶1的高度锐角三角形NY-LA-SF。
这些是市场建立者在设置期货价格时将加以考虑的三种不同网络情形。一般而言,不同网络情形将导致市场中具有不同观察变更率的不同期货价格。这些将受到地理套利程度的强烈影响。为了比较这三种情形的选择权值,在此假定在所有三种情况下所报出的期货价格及其观察变更率相同。虽然这是人为的,但是这确实允许询问选择权值而不是期货价格受到网络影响的影响程度。
不变利息率用于将图10给出的期货价格贴现回到现值。所用的市场观察数据是2001年12月的期货价格F(0,T),以及2001年2月的期货价格,用作p(0)。由于没有观察2001年12月的期货变更率,因此该值设为50%作为可能值。从图10可以看出,期货价格在该时间尺度上预期减半。
结果
风险无关概率Q是通过根据方程[27]即无套利条件以及给定期货变更率调整方程[23]和[24]来间接获得的。假如存在四个方程和两个约束,则风险无关测量不是唯一的。然而,使用短期变更率和长期趋势作为调整参数应是最少歧义的选择。虽然这纠正分布的前两个矩(moment),但是较高矩不受影响,并且分布形状也是如此。
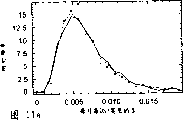
网络(NY-CH-LA和NY-LA-SF)的参数不同于孤立链路的参数,并且算出的分布形状参数也是这样。图11a示出三种不同网络情形(实线)和不存在网络(虚叉线)的F(T,T)的实际分布。虽然形状参数可能不同,但是实际分布看上去相互非常接近。图11b示出存在网络和不存在网络的情况下期货价格购买选择权的选择权价格与履约价格的关系,其中,履约价格和选择权价格均相对于F(0,T)。使用在图11a中可以显式看到的风险无关概率分布Q,则可以使用方程[29]来计算十二月期货合同的购买选择权值。图11b包含相对于具有相同单位的履约价格以F(0,T)为单位贴现回到开始(0=二月)的期货购买选择权值。如同以前,三种不同情况下的期货购买选择权曲线看上去相互非常接近。
图12示出两种网络情况(实线)与孤立链路情况(虚叉线)的购买选择权价格的百分比差。直到履约价格是期货价格的两倍,选择权值差小于15%。在该履约价格之上,看上去存在数值不稳定性。观看图11a,b,可以证实这一说法,因为在这些高履约价格下选择权值变得非常低,从而由于除以小数值而存在不稳定性。
10月期货合同的选择权价格对于所考虑网络包括没有网络相互非常类似。看上去对于这种情况包括地理套利,并且考虑整个网络是没有必要的(如果不需要高准确性),并且履约价格不是极端的(例如小于两倍期货价格),则考虑孤立链路就足够了。在这种情况下看上去,对于网络无关选择权定价纠正期货分布的前两个矩是足够的。这是相当不期望的,因为地理无套利是高度非线性条件,它类似a=min(a,b+c)算式。原因可能是期货远至将来,从而非地理套利条件的累积受到中心极限定理的影响,并且导致类似对数正态的分布。如果是这种情况,则在10个月的期货选择权价格中看到的小差异可能比较短日期的选择权大得多。
因此已经示出如何对具有相同期限的期货交易合同的欧洲风格附带要求进行定价。这包括将表示不可贮存商品的现货价格过程调整为市场观察期货交易价格,风险无关测量Q下的Martingale。现货价格过程明显包括网络影响,特别是来自地理套利的网络影响,以及市场通过负载均衡对这些条件的响应。对于10月期货的欧洲购买选择权,发现虽然地理无套利的存在对于不同的网络拓扑结构需要不同的调整参数,但是选择权价格独立于所考虑的网络。存在小的差异(小于15%),并且推测对于较短日期的附带要求这些差异可能增大。同样,该结果不一定适用于非欧洲风格要求,这些一般受到价格轨迹差异或其包络的影响。
由于所讨论的是欧洲风格附带要求,因此没有必要显式地对期货曲线演变进行建模,因为可以依赖于到期的F(T,T)≡p(T)。为对更一般的证券如涨落选择权建模,将使用期货曲线建模。
该工作的最直接扩展是对任意附带要求进行定价。这使用期货价格曲线动态特性的建模,即关于t的dF(t,T)。该建模是重要的,因为每个链路(a,b)的Fab(t,T)必须是Martingale,并且整个期货合同图必须还不包含地理套利。简单地照搬期货曲线模型并且应用它是不够的。这些模型将具有作为Martingale的Fab(t,T),但是将需要地理套利的校正,这将消除Martingale特性。该特性因而将不得不恢复。
总之,已示出如何使用无套利考虑来对具有相同期限的期货合同的欧洲风格附带要求进行定价。由于带宽是不可贮存的,因此使用期货价格作为输入。网络影响通过现货价格过程来包括,其中,在任何时间点在网络上施加无地理套利,并且使用F(T,T)≡p(T)来建立现货价格与期货价格之前的关联。
所述实施例可以进行部分以及整体组合。对于本领域的技术人员是明显的,本发明可以采用硬件、软件或其组合来实现。另外,它可以在单个计算机系统中以集中的方式来实现,或者以不同元素分散在若干互连计算机或计算机系统中的分布方式来实现,从而,适于任何种类的计算机系统,或者配置为执行上述方法的其他装置。硬件和软件的典型组合可以是带计算机程序的通用计算机系统,其中,当该计算机程序被载入并执行时,控制计算机系统以使其执行上述方法。本发明也可以内嵌在一种计算机程序产品中,该计算机程序产品包括允许实现上述方法的所有特性,并且当载入到计算机系统中时能够执行这些方法。
本上下文中的计算机程序装置或计算机程序意味着用来使具有信息处理能力的系统直接或者在如下操作a)转换成另一语言、代码或表示;b)以不同实质形式再现的任一项或两者之后执行特定功能的一组指令的任何表达(采用任何语言)、代码或表示。
任何公开实施例可以与所示和/或所述其他实施例中的一个或若干进行组合。对于实施例的一个或多个特性,这也是可能的。显然,本领域的技术人员可以在不脱离由所附权利要求限定的本发明的要旨的情况下以多种方式修改所示方案。
Claims (26)
1.一种在包括链路(ab、ac、cb)的网络(Gn)中计算使用所述网络(Gn)中特定链路(ab)的价格(p’)的方法,所述方法包括:
a)比较步骤(II),确定使用所述特定链路(ab)的链路价格(pab)与替代所述特定链路(ab)而使用所述网络(Gn)中不包括所述特定链路(ab)的替代路径(π2)的价格(pac,pcb)之间的价格差;
b)变化计算步骤(III,IV),根据所确定的价格差,确定使用所述特定链路(ab)的链路价格(pab)中的链路价格变化(zabxab),以及使用所述替代路径(π2)中的链路(ac,cb)的链路价格(pac,pcb)中的链路价格变化(zacxab,zcbxab);
c)组合步骤(V),对于所述特定链路(ab),组合从所述网络(Gn)中的所有链路(ab、ac、cb)确定的使用所述特定链路(ab)的链路价格(pab)中的链路价格变化(zabxab,zabxac,zabxcb),以确定(VI)所述特定链路(ab)的总链路价格变化(dNab);
d)合并步骤(VII),合并所确定的总链路价格变化(dNab)与使用所述特定链路(ab)的所述链路价格(pab)中市场引起的价格变化(iLp),以计算使用所述特定链路(ab)的所述链路价格(pab),其中,所述市场引起的价格变化(iLp)由至少一个随机变量(dW,dZ,dV,dU)驱动。
2.如权利要求1所述的方法,其中,所述市场引起的价格变化(iLp)包括一个或多个如下函数:布朗价格变化(dZ,dW)、泊松价格变化(dV)、半马尔可夫价格变化(dU)、利维(Levy)价格变化或伊藤(Ito)价格变化、先前价格(p)。
3.如权利要求1或2所述的方法,其中,市场引起的价格变化(iLp)建模成包括价格峰值和/或价格跳跃的函数。
4.如权利要求1至3中的任一项所述的方法,其中,对于变化计算步骤(III、IV),使用如下项中的一项或多项来对所确定的价格差与链路价格变化(zabxab,zacxab,zcbxab)之间的关系进行建模:市场流动性量化项(τ)、套利校正函数(f(pΛ,pabq))、先前价格(p)。
5.如权利要求1至4中的任一项所述的方法,其中,特定链路(ab)的链路价格变化(zabxab)和替代路径(π2)的链路的链路价格变化(zacxab,zcbxab)全都基于共同需求变化(xab)。
6.如权利要求1至5中的任一项所述的方法,其中,变化计算步骤(III,IV)包括:
b1)转移计算步骤(III),用于根据所确定的价格差,确定要从所述特定链路(ab)转移到所述替代路径(π2)的现有传输容量需求(qd)的数量(xab);
b2)影响计算步骤(IV),用于确定由所确定的所要转移的传输容量需求(qd)对使用所述特定链路(ab)的链路价格(pab)和使用所述替代路径(π2)中的链路(ac,cb)的链路价格(pac,pcb)影响的链路价格变化(zabxab)。
7.如权利要求6所述的方法,其中,传输容量需求(qd)建模成具有价格弹性(Ed)。
8.如权利要求6或7所述的方法,其中,传输容量需求(qd)以线性函数(ldp+md)近似。
9.如权利要求6至8中的任一项所述的方法,其中,在链路(ab,ac,cb)上,传输容量供应(qs)建模成具有不变弹性(Es)。
10.如权利要求6至9中的任一项所述的方法,其中,要从特定链路(ab)转移到替代路径(π2)的需求(qd)的数量(xab)为正。
11.如权利要求1至10中的任一项所述的方法,其中,对于所述网络(Gn)中的每个所述链路(ab、ac、cb),执行步骤a)到d)。
12.如权利要求1至11中的任一项所述的方法,其中,所述网络(Gn)是通信网络(Gn)。
13.如权利要求1至12中的任一项所述的方法,还包括决策步骤,用于根据算出的链路价格(pab)决定是增大、减小还是保持用于在所述特定链路(ab)或所述替代路径(π2)上传输单元最好是信息单元的传输容量需求(qd)。
14.如权利要求1至13中的任一项所述的方法,还包括需求改变步骤,其中,根据算出的链路价格(pab)增大或减小用于在所述特定链路(ab)或所述替代路径(π2)上传输单元的传输容量需求(qd)。
15.如权利要求1至14中的任一项所述的方法,还包括行动步骤,包括根据算出的链路价格(pab)作出对所述网络(Gn)上的传输带宽的购买、保持或出售行动之一。
16.如权利要求1至15中的任一项所述的方法,顺序执行若干次以提供包括若干所述随后算出的链路价格(pab)的链路价格系列。
17.如权利要求16所述的方法,执行若干次以提供若干所述链路价格系列。
18.如权利要求17所述的方法,还包括
-贴现步骤,其中,将所述链路价格系列内的链路价格(pab)贴现回到它们的现值,从而提供贴现价格系列;以及
-综合步骤,其中,对于网络(Gn)或其子网综合所述贴现价格系列,以从中获得网络(Gn)或其子网的净现值。
19.如权利要求18所述的方法,还包括决策步骤,包括作出对所述网络(Gn)或其子网的购买/保持/出售行动之一。
20.如权利要求19所述的方法,还包括自适应步骤,其中,例如通过改变传输设备如交换机、交叉接头、中继器、复用器、放大器、光纤或其设置来根据算出的链路价格(pab)改变所述网络中特定链路或不同所述链路的传输容量。
21.计算机程序产品,包括用于执行如前面权利要求中的任一项所述的方法的程序代码装置。
22.如权利要求21所述的计算机程序产品,包括存储在计算机可读介质上的程序代码装置。
23.一种网络定价设备,包括:
-如权利要求22所述的计算机程序产品;
-用于执行方法的处理器;
-所述处理器访问包括网络的链路价格(pab)和替代特定链路(pab)使用所述替代路径(π2)的价格(pac,pcb)的网络信息。
24.如权利要求23所述的网络定价设备,还包括第一网络接口,通过它,处理器可以访问网络信息。
25.如权利要求23或24所述的网络定价设备,还包括第二网络接口,通过它,可以根据算出的链路价格(pab)增大或减小用于在特定链路(ab)或替代路径(π2)上传输单元的传输容量需求(qd),和/或可以作出对网络(Gn)上的传输带宽或者对网络(Gn)或子网的购买、保持或出售行动。
26.如权利要求23至25中的任一项所述的网络定价设备,还包括控制器,通过它,可以改变特定链路或不同所述链路的传输容量。
Applications Claiming Priority (2)
| Application Number | Priority Date | Filing Date | Title |
|---|---|---|---|
| EP01109572 | 2001-04-18 | ||
| EP01109572.6 | 2001-04-18 |
Publications (2)
| Publication Number | Publication Date |
|---|---|
| CN1505902A true CN1505902A (zh) | 2004-06-16 |
| CN100568985C CN100568985C (zh) | 2009-12-09 |
Family
ID=8177173
Family Applications (1)
| Application Number | Title | Priority Date | Filing Date |
|---|---|---|---|
| CNB028086007A Expired - Fee Related CN100568985C (zh) | 2001-04-18 | 2002-04-02 | 用于计算使用网络中的特定链路的价格的方法和设备 |
Country Status (10)
| Country | Link |
|---|---|
| US (1) | US7742960B2 (zh) |
| EP (1) | EP1380178B1 (zh) |
| JP (1) | JP2004538550A (zh) |
| KR (1) | KR100634176B1 (zh) |
| CN (1) | CN100568985C (zh) |
| AT (1) | ATE480958T1 (zh) |
| AU (1) | AU2002249518B2 (zh) |
| CA (1) | CA2443704A1 (zh) |
| DE (1) | DE60237591D1 (zh) |
| WO (1) | WO2002085045A1 (zh) |
Cited By (2)
| Publication number | Priority date | Publication date | Assignee | Title |
|---|---|---|---|---|
| CN105051774A (zh) * | 2013-01-10 | 2015-11-11 | 微软技术许可有限责任公司 | 基于增量式计价的网络容量分配 |
| CN113966004A (zh) * | 2021-11-05 | 2022-01-21 | 南京邮电大学 | 一种基于贝叶斯学习的端到端网络资源分配方法 |
Families Citing this family (20)
| Publication number | Priority date | Publication date | Assignee | Title |
|---|---|---|---|---|
| EP1256210A2 (en) * | 2000-02-04 | 2002-11-13 | HRL Laboratories, LLC | System and method for pricing-based quality of service |
| EP1380178B1 (en) * | 2001-04-18 | 2010-09-08 | International Business Machines Corporation | Method and device for calculating a price for using a specific link in a network |
| US7343311B2 (en) * | 2002-03-01 | 2008-03-11 | I2 Technologies Us, Inc. | Generating an optimized supplier allocation plan |
| NL1021394C2 (nl) * | 2002-09-04 | 2004-03-05 | Amsterdam Power Exchange Spotm | Werkwijze en computerprogramma voor het reguleren van de energiestroom in een energienetwerk alsmede systeem voor het elektronisch veilen van energie. |
| NL1023105C2 (nl) * | 2003-04-04 | 2004-10-05 | Amsterdam Power Exchange Spotm | Werkwijze en systeem, alsmede computerprogamma, voor het reguleren van de productie van een tweede energievorm, opgewekt vanuit een eerste energievorm. |
| US7437323B1 (en) * | 2003-06-25 | 2008-10-14 | Pros Revenue Management; L.P. | Method and system for spot pricing via clustering based demand estimation |
| US20050256730A1 (en) * | 2004-05-13 | 2005-11-17 | Barend Den Ouden | System for regulating the production of energy in a constrained multiple area energy network |
| US7624054B2 (en) * | 2005-08-25 | 2009-11-24 | Sas Institute Inc. | Financial risk mitigation optimization systems and methods |
| US7492879B1 (en) * | 2005-12-28 | 2009-02-17 | United Services Automobile Association (Usaa) | System and method for reducing toll charges to a customer service center using VoIP |
| US7668302B1 (en) * | 2005-12-28 | 2010-02-23 | United Services Automobile Association (Usaa) | System and method for reducing toll charges to a customer service center using VoIP |
| US8085912B1 (en) | 2005-12-28 | 2011-12-27 | United Services Automobile Association | System and method for reducing toll charges to a customer service center using VolP |
| US8341064B2 (en) * | 2006-09-12 | 2012-12-25 | Chicago Mercantile Exchange, Inc. | Standardization and management of over-the-counter financial instruments |
| KR101233397B1 (ko) * | 2011-11-30 | 2013-02-15 | (주)케이시크 | 대체전화 서비스 제공 방법 및 장치와 이를 이용한 역전화요금 산출방법 |
| US20150112889A1 (en) * | 2013-10-18 | 2015-04-23 | Chicago Mercantile Exchange, Inc. | Achieving margin capital efficiencies using linear programming |
| US20150161635A1 (en) * | 2013-12-10 | 2015-06-11 | Ebay Inc. | Dynamic price elasticity in unstructured marketplace data |
| EP3090510A4 (en) | 2013-12-31 | 2017-11-29 | Bandwidthx Inc. | Systems and methods for allocating alternative network access resources |
| US9888274B2 (en) | 2015-04-21 | 2018-02-06 | Edge2020, Llc | Price driven multimedia content reception |
| US10045211B2 (en) | 2015-09-29 | 2018-08-07 | Bandwidthx Inc. | Authentication and authorization of mobile devices for usage of access points in an alternative network |
| US11861637B2 (en) * | 2016-09-29 | 2024-01-02 | Clear Demand, Inc. | System of demand modeling and price calculation based on interpolated market price elasticity functions |
| CA3098670A1 (en) * | 2018-05-06 | 2019-11-14 | Strong Force TX Portfolio 2018, LLC | Methods and systems for improving machines and systems that automate execution of distributed ledger and other transactions in spot and forward markets for energy, compute, storage and other resources |
Family Cites Families (10)
| Publication number | Priority date | Publication date | Assignee | Title |
|---|---|---|---|---|
| US6965867B1 (en) * | 1998-04-29 | 2005-11-15 | Joel Jameson | Methods and apparatus for allocating, costing, and pricing organizational resources |
| US6208977B1 (en) * | 1998-12-04 | 2001-03-27 | Apogee Networks, Inc. | Accounting and billing based on network use |
| US6631413B1 (en) * | 1999-01-28 | 2003-10-07 | International Business Machines Corporation | Method for optimizing profits in electronic delivery of digital objects |
| WO2000054198A2 (en) * | 1999-03-11 | 2000-09-14 | Morgan Stanley Dean Witter & Co. | Method for managing risk in markets related to commodities delivered over a network |
| EP2320372A1 (en) | 2000-04-13 | 2011-05-11 | Superderivatives Inc | A method for pricing financial instruments |
| US20020004788A1 (en) * | 2000-05-19 | 2002-01-10 | Gros Thomas D. | Commodity trading of bandwidth |
| US7363371B2 (en) * | 2000-12-28 | 2008-04-22 | Nortel Networks Limited | Traffic flow management in a communications network |
| US7155510B1 (en) * | 2001-03-28 | 2006-12-26 | Predictwallstreet, Inc. | System and method for forecasting information using collective intelligence from diverse sources |
| EP1380178B1 (en) * | 2001-04-18 | 2010-09-08 | International Business Machines Corporation | Method and device for calculating a price for using a specific link in a network |
| US7693801B2 (en) * | 2004-04-22 | 2010-04-06 | Hewlett-Packard Development Company, L.P. | Method and system for forecasting commodity prices using capacity utilization data |
-
2002
- 2002-04-02 EP EP02718461A patent/EP1380178B1/en not_active Expired - Lifetime
- 2002-04-02 JP JP2002582640A patent/JP2004538550A/ja active Pending
- 2002-04-02 DE DE60237591T patent/DE60237591D1/de not_active Expired - Lifetime
- 2002-04-02 WO PCT/IB2002/001187 patent/WO2002085045A1/en not_active Ceased
- 2002-04-02 AU AU2002249518A patent/AU2002249518B2/en not_active Ceased
- 2002-04-02 AT AT02718461T patent/ATE480958T1/de not_active IP Right Cessation
- 2002-04-02 CN CNB028086007A patent/CN100568985C/zh not_active Expired - Fee Related
- 2002-04-02 CA CA002443704A patent/CA2443704A1/en not_active Abandoned
- 2002-04-02 US US10/475,185 patent/US7742960B2/en not_active Expired - Fee Related
- 2002-04-02 KR KR1020037013690A patent/KR100634176B1/ko not_active Expired - Fee Related
Cited By (3)
| Publication number | Priority date | Publication date | Assignee | Title |
|---|---|---|---|---|
| CN105051774A (zh) * | 2013-01-10 | 2015-11-11 | 微软技术许可有限责任公司 | 基于增量式计价的网络容量分配 |
| CN113966004A (zh) * | 2021-11-05 | 2022-01-21 | 南京邮电大学 | 一种基于贝叶斯学习的端到端网络资源分配方法 |
| CN113966004B (zh) * | 2021-11-05 | 2025-09-12 | 南京邮电大学 | 一种基于贝叶斯学习的端到端网络资源分配方法 |
Also Published As
| Publication number | Publication date |
|---|---|
| US20050278262A1 (en) | 2005-12-15 |
| WO2002085045A1 (en) | 2002-10-24 |
| KR20030090766A (ko) | 2003-11-28 |
| CN100568985C (zh) | 2009-12-09 |
| CA2443704A1 (en) | 2002-10-24 |
| EP1380178A1 (en) | 2004-01-14 |
| EP1380178B1 (en) | 2010-09-08 |
| ATE480958T1 (de) | 2010-09-15 |
| US7742960B2 (en) | 2010-06-22 |
| AU2002249518B2 (en) | 2006-08-10 |
| KR100634176B1 (ko) | 2006-10-16 |
| JP2004538550A (ja) | 2004-12-24 |
| DE60237591D1 (de) | 2010-10-21 |
Similar Documents
| Publication | Publication Date | Title |
|---|---|---|
| CN100568985C (zh) | 用于计算使用网络中的特定链路的价格的方法和设备 | |
| Shakkottai et al. | The price of simplicity | |
| Bentz et al. | What should the state buy? | |
| AU2002249518A1 (en) | Method and device for calculating a price for using a specific link in a network | |
| Doulamis et al. | Virtual associations of prosumers for smart energy networks under a renewable split market | |
| Biglaiser et al. | Investment incentives of a regulated dominant firm | |
| Flikkema | A multi-round double auction mechanism for local energy grids with distributed and centralized resources | |
| US7720741B2 (en) | Method and device for calculating a forward price for using links in a network | |
| Huang et al. | Efficiency and Braess' paradox under pricing in general networks | |
| CN1183722C (zh) | 用于吞吐量-阻塞最优性的链路容量共享 | |
| CN113538041A (zh) | 基于负荷曲线聚类分析的电力套餐推荐方法和装置 | |
| Schneider et al. | Wind capacity investments: Inefficient drivers and long-term impacts | |
| Fridgen et al. | Risk/cost valuation of fixed price IT outsourcing in a portfolio context | |
| Sitepu et al. | Cobb-douglas utility function of information service pricing scheme based on monitoring and marginal costs | |
| Mohr | Optimal search with bounded daily returns | |
| Devine et al. | Nonlinear pricing with costly information acquisition | |
| Liu et al. | A Decision-Making Model for Custodian Institutions to Participate in a Carbon Market Considering Risk Preferences and Investment Constraints | |
| Gabriel et al. | Introduction and motivation | |
| Sturluson | Price duopoly in a default service market with search and switching costs | |
| Botero et al. | Energy Transition and Economic Growth in Colombia: A Dynamic CGE Model with Renewable Energies | |
| Ohdoi et al. | A heterogeneous-firm model of trade and growth with country-specific credit constraints | |
| Mastrolia et al. | Regulation or Competition: Major-Minor Optimal Liquidation across Dark and Lit Pools | |
| Zheng et al. | Opportunity-cost-driven reward mechanisms for crowd-sourced computing platforms | |
| Aguilar Barceló | A dynamic model of final service competition in fixed electronic communications under a capacity interconnection regime | |
| CN121937155A (zh) | 一种混合电源供应链的优化竞价方法 |
Legal Events
| Date | Code | Title | Description |
|---|---|---|---|
| C06 | Publication | ||
| PB01 | Publication | ||
| C10 | Entry into substantive examination | ||
| SE01 | Entry into force of request for substantive examination | ||
| C14 | Grant of patent or utility model | ||
| GR01 | Patent grant | ||
| C17 | Cessation of patent right | ||
| CF01 | Termination of patent right due to non-payment of annual fee |
Granted publication date: 20091209 Termination date: 20120402 |